資本金3000万円の規模とは|改正後の外国人の会社設立で数えられる額、会社の大きさ、税金の境目
この記事は、こんな方に向けて書きました
改正後の在留資格「経営・管理」を取るために、資本金3,000万円の会社設立を考えている外国人の方と、その計画を数字の面から支える日本側の担当者(会計事務所・行政書士・親会社の経理)を想定しています。
「資本金3000万円 規模」という検索には、二つの疑問が混ざっているように見えます。一つは、入管庁がいう3,000万円の「規模」に何が数えられるのか。もう一つは、資本金3,000万円の会社は日本でどのくらいの大きさなのか、です。この記事では両方を扱い、さらに資本金の額で変わる設立費用と税金の境目まで並べました。
数字は2026年10月時点で確認できた出入国在留管理庁・国税庁・法令の情報によります。制度は改正されることがあるため、申請や会社設立の前には最新の資料と専門家の意見で確かめてください。
「資本金3000万円 規模」の意味:改正後の基準がいう「事業の規模」とは
2025年10月16日に施行された改正で、在留資格「経営・管理」の基準は「申請に係る事業の用に供される財産の総額が3,000万円以上」という形になりました。出入国在留管理庁は、この3,000万円を事業の規模を測る数字として扱っており、登記事項証明書などで「3,000万円以上の事業の規模であるか」を確認すると説明しています。
数える対象は、事業の主体によって分かれます。外国人が日本で会社設立をして申請するなら、見られるのは登記に載る資本金や出資の総額です。
- 株式会社払込済資本の額(資本金の額)
- 合同会社・合名会社・合資会社出資の総額
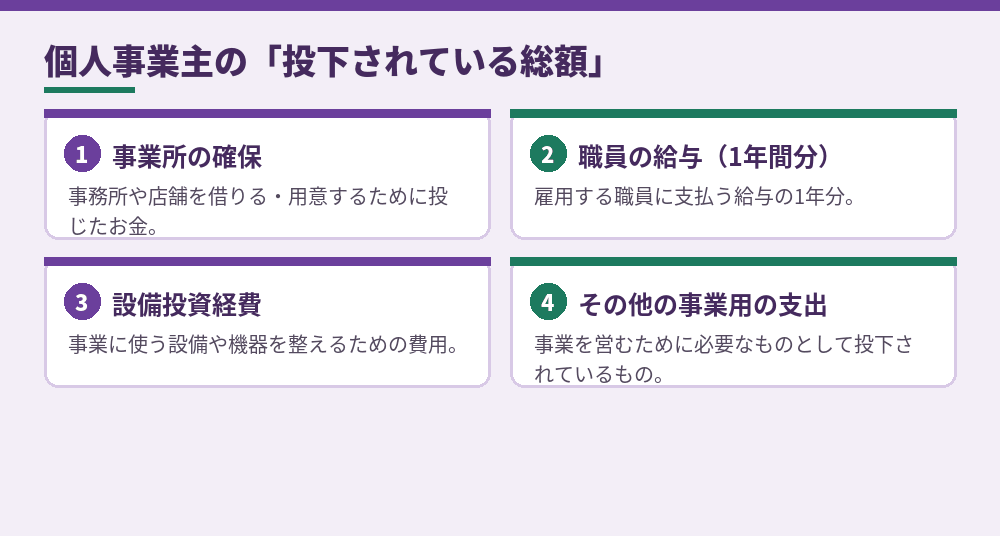
- 個人事業主事業所の確保、雇用する職員の給与(1年間分)、設備投資経費など、事業のために投下されている総額
申請書の資本金の欄も、この考え方に合わせて三段に分かれています。入管庁のQ&Aによれば、1段目に「事業の用に供される財産の総額」、2段目に払込済資本の額か出資の総額(法人のみ)、3段目に1段目のうち申請人本人の出資額を書きます。会社の規模と、そのうち本人がいくら出したかを分けて示す形です。
このセクションの根拠:出入国在留管理庁「「経営・管理」の許可基準の改正等について(令和7年10月16日施行)」(https://www.moj.go.jp/isa/content/001448070.pdf)
02資本金3,000万円の規模に数えられないもの:資本準備金・経費の合算・複数の会社
規模の数え方で迷いやすいのは、会社のお金のうちどこまでを3,000万円に入れてよいかです。出入国在留管理庁の改正のページに載っているQ&Aは、この点にかなり具体的に答えています。
| 確かめたいこと | Q&Aの答え |
|---|---|
| 資本準備金・資本剰余金・利益剰余金 | 含まれない。株式会社なら資本金の額で見る |
| 従業員の給与や事務所の維持費を資本金に足す | 法人の場合は合算できない |
| 複数の会社の資本金を合計する | いずれか一つの会社が3,000万円以上である必要がある |
| 管理者として活動する場合 | 管理者でも資本金等の要件を満たす必要がある |
※ 2026年10月時点の掲載内容です。個別の事情は地方出入国在留管理局に確認してください。
会社法では、株式を発行して払い込まれたお金の2分の1までを資本準備金に回すことが認められています。登録免許税を抑えるために一部を資本準備金にする組み立ては珍しくありませんが、経営・管理の基準との関係では、資本準備金に回した分は3,000万円に数えられません。外国人の会社設立で3,000万円を払い込むなら、全額を資本金に計上するかどうかを定款と発起人の決定の段階で確かめておきます。
合算できないという答えも、規模を考えるうえで大切です。すでに日本で別の会社を経営している外国人が新しく会社設立をしても、2社の資本金を足して3,000万円にすることはできません。
3,000万円をどう集め、どう説明するか:資本金3000万円の集め方|外国人の会社設立で自己資金・借入・共同出資・増資をどう説明するか
このセクションの根拠:出入国在留管理庁「在留資格「経営・管理」に係る上陸基準省令等の改正について」(https://www.moj.go.jp/isa/applications/resources/10_00237.html)
個人事業主の場合の事業規模:投下した総額で3,000万円を示す
外国人が会社設立をせず、個人事業主として経営・管理の在留資格を目指すこともできます。個人には資本金という考え方がないため、入管庁は事業所の確保、雇用する職員の給与(1年間分)、設備投資経費など、事業のために投下されている総額で規模を見るとしています。
証明の方法も法人とは違います。Q&Aでは、直近年度の決算文書を出し、必要に応じて事業経費の領収書などを添えるよう案内されています。登記事項証明書一枚で済む法人と比べると、個人事業主は支出の記録を積み上げて規模を示すことになります。
どちらが有利かは一概に言えません。外国人が日本で事業を始めるとき、会社設立をするか個人事業で始めるかは、税金、取引先からの見え方、資金の出し方を含めて税理士と相談して決めてください。
このセクションの根拠:出入国在留管理庁「「経営・管理」許可基準に係る見直しについて(令和7年10月16日施行)」(https://www.moj.go.jp/isa/content/001448231.pdf)
中小企業の定義で見る資本金3,000万円の規模
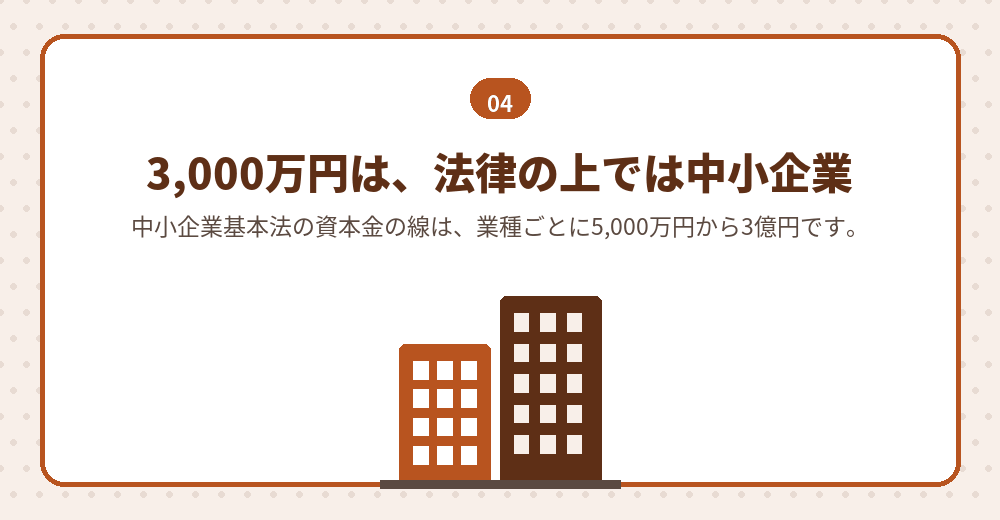
ここからは、もう一つの疑問である「資本金3,000万円の会社はどのくらいの規模か」に移ります。法律上の物差しとしてよく使われるのが、中小企業基本法第2条の中小企業者の範囲です。
| 業種 | 資本金の額・出資の総額 | 常時使用する従業員の数 |
|---|---|---|
| 製造業・建設業・運輸業その他 | 3億円以下 | 300人以下 |
| 卸売業 | 1億円以下 | 100人以下 |
| サービス業 | 5,000万円以下 | 100人以下 |
| 小売業 | 5,000万円以下 | 50人以下 |
※ 小規模企業者は、おおむね従業員20人以下(商業・サービス業は5人以下)とされています。
表のとおり、資本金3,000万円はどの業種でも資本金の線を下回ります。外国人が改正後の基準に合わせて資本金3,000万円で会社設立をしても、法律の上では中小企業の範囲に入るということです。中小企業向けの支援策の多くはこの定義を土台にしていますが、施策ごとに範囲を定めるとされているため、使いたい制度の要件は個別に確かめます。
一方で、従業員の数で見ると印象は変わります。経営・管理で求められる常勤職員は1人以上で、立ち上げの時期は小規模企業者の範囲に収まる会社も多いはずです。資本金の大きさと、人数で見た規模は分けて考えておくと、日本で取引先や金融機関に会社を説明するときにも役立ちます。
このセクションの根拠:e-Gov法令検索「中小企業基本法(第2条 中小企業者の範囲及び用語の定義)」(https://laws.e-gov.go.jp/law/338AC0000000154)
SECTION 05法人数の統計で見る資本金3,000万円の会社の位置
実際に日本の会社がどのくらいの資本金で動いているかは、国税庁の会社標本調査で分かります。令和6年度分(2026年3月公表)の調査結果では、法人数は299万9,680社で、資本金1,000万円以下の階級が87.5%、1,000万円超1億円以下の階級が11.9%を占めています。
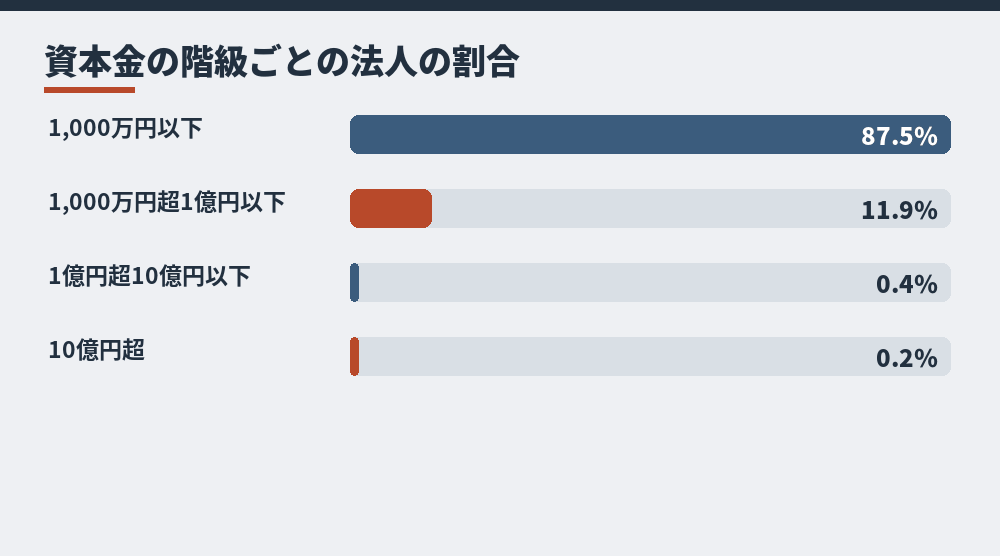
資本金3,000万円の会社は、上から二つ目の階級に入ります。日本の会社のおよそ9割弱が資本金1,000万円以下であることを考えると、改正後の基準で会社設立をする外国人の会社は、資本金の額だけで見れば平均よりかなり大きい部類です。
改正前の基準額だった500万円は、1,000万円以下の階級に収まる額でした。改正によって、資本金の上では日本の会社の上位1割強に当たる規模が求められるようになったと言い換えることもできます。ただ、資本金は会社に入れた元手の額で、売上や利益の大きさを示すものではありません。
このセクションの根拠:国税庁「会社標本調査結果(令和6年度分)」(https://www.nta.go.jp/publication/statistics/kokuzeicho/kaishahyohon2024/kaisya.htm)
資本金の規模で変わる設立費用:登録免許税と定款認証の手数料
資本金の額は、会社設立の法定費用にもはね返ります。設立登記の登録免許税は資本金の額の1000分の7で、株式会社は最低15万円、合同会社は最低6万円です。資本金3,000万円ならどちらも21万円になり、最低額のまま済む小さな会社設立とは差が出ます。
株式会社では、公証役場での定款認証の手数料も資本金の額で決まります。日本公証人連合会の案内では、資本金の額等が100万円未満なら3万円(一定の条件を満たせば1万5,000円)、100万円以上300万円未満なら4万円、それ以外は5万円です。3,000万円の会社設立は5万円の区分に当たります。
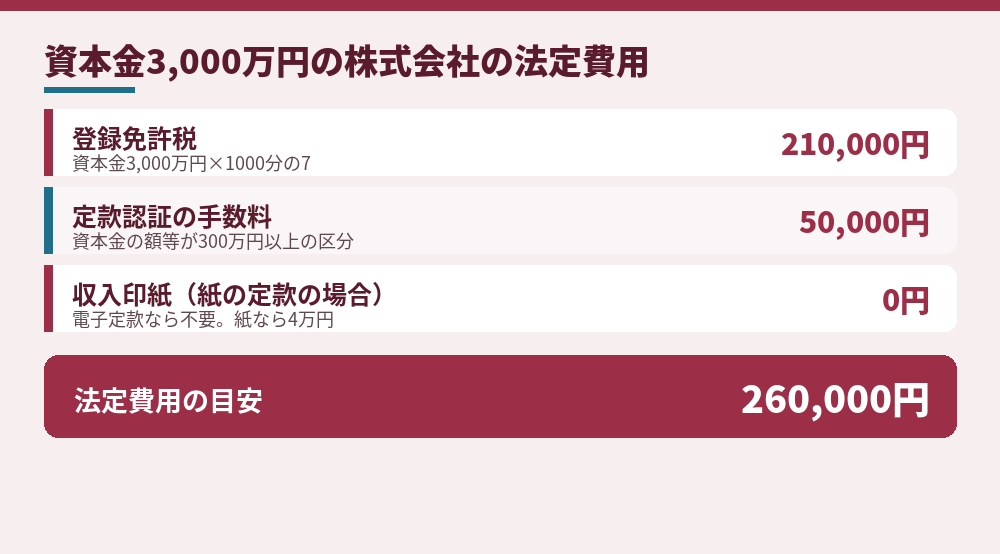
合同会社には定款認証がないため、資本金3,000万円の合同会社なら法定費用の中心は登録免許税の21万円です。株式会社か合同会社かの選択は在留資格の基準には影響しませんが、費用と、日本での会社の見え方には違いが出ます。
会社設立の費用の内訳:外国人の会社設立費用はいくらか、内訳で見る|登録免許税・定款認証手数料・実費・専門家報酬
このセクションの根拠:日本公証人連合会「Q7. 認証の手数料(定款認証)」(https://www.koshonin.gr.jp/notary/ow12/12-q7)
資本金1,000万円と1億円:資本金3,000万円の会社が越える税金の境目
資本金の規模で扱いが変わる税金もあります。日本で会社設立をする外国人の相談で、あとから驚かれることが多いのがこの部分です。
消費税:1期目・2期目の免除が受けられない
新しく設立した会社は、基準期間がない1期目と2期目は原則として消費税が免除されます。ただし国税庁の案内では、その事業年度の開始の日の資本金が1,000万円以上の法人は、基準期間がない事業年度でも納税義務が免除されません。資本金3,000万円で会社設立をすると、設立の年から消費税の課税事業者になるということです。
法人住民税の均等割:区分が一段上がる
利益が出ていなくてもかかる法人住民税の均等割は、資本金等の額と従業者数で区分されています。地方税法の標準税率では、資本金等の額が1,000万円以下で従業者50人以下なら道府県分2万円と市町村分5万円、1,000万円超1億円以下なら5万円と13万円です。自治体によっては標準税率と異なる税率を定めているため、本店を置く地域で確かめます。
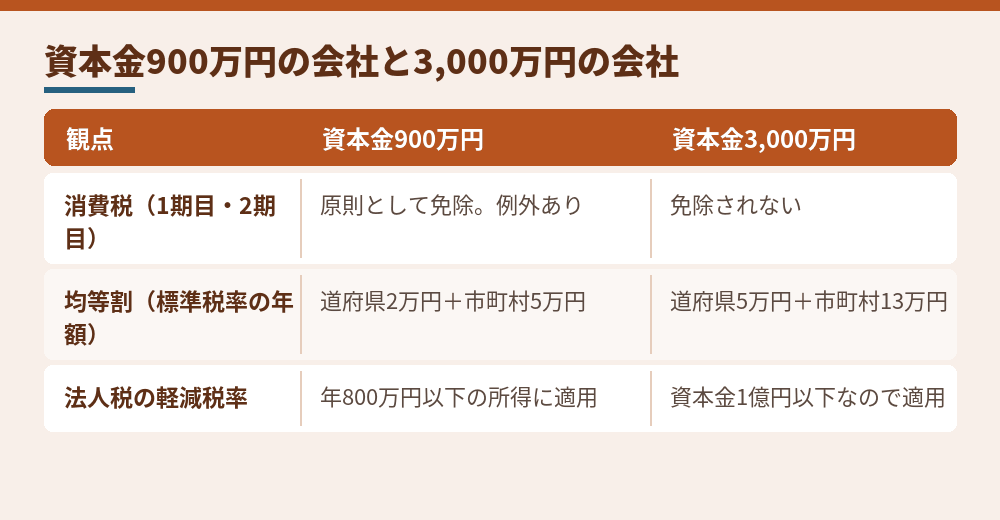
法人税は、資本金1億円以下の普通法人であれば年800万円以下の所得に軽減された税率が使えるとされています(国税庁 No.5759、大法人に完全支配されている会社などは除く)。資本金3,000万円の会社は、この点では中小法人の扱いのままです。
このセクションの根拠:国税庁「No.6503 基準期間がない法人の納税義務の免除の特例」(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6503.htm)
08資本金3,000万円の規模についてよくある質問
相談の場でよく出る質問を、この記事の内容に沿ってまとめました。事案によって結論は変わりますので、判断の材料としてお読みください。
3,000万円を払い込んだあと、会社のお金として使ってよいですか。
払い込まれたお金は会社の財産になり、事業に使うことができます。入管庁は登記事項証明書などで資本金の額を確認するとしており、申請時の貸借対照表の提出も求めています(決算期が来ていなければ設立時か任意の時点のものを作ります)。使い道を事業計画書と帳簿で説明できるようにしておいてください。
資本金3,000万円のうち、申請人本人がいくら出資する必要がありますか。
申請書には、事業の財産の総額とは別に、そのうち申請人本人の出資額を書く欄があります。共同で出資する会社設立も可能ですが、出資者が複数の外国人で、それぞれが経営に当たる場合は、業務の内容や報酬が明確かどうかも見られます。個別の配分は行政書士に相談してください。
永住者が会社設立をするときも、3,000万円の規模が必要ですか。
3,000万円は経営・管理の在留資格の基準です。永住者や日本人の配偶者等など、活動に制限のない在留資格を持つ外国人が日本で会社設立をする場合は、この基準は当てはまりません。資本金は事業に合わせて決めることになります。
資本金を1,000万円未満にして、あとから3,000万円に増資してもよいですか。
新しく経営・管理を申請するなら、申請の時点で資本金3,000万円以上が登記されていることが前提です。増資には変更登記と登録免許税(増加した資本金の額の1000分の7、最低3万円)がかかります。消費税の判定は事業年度の開始の日の資本金で行われるため、増資の時期によって扱いが変わる点にも注意が必要です。
この項目の根拠:出入国在留管理庁「在留資格「経営・管理」」(https://www.moj.go.jp/isa/applications/status/businessmanager.html)
まとめ:資本金3,000万円の規模は、在留資格・会社の大きさ・税金の3つで測る
改正後の経営・管理の基準にある3,000万円は、法人なら資本金か出資の総額、個人事業主なら投下した総額で見る「事業の規模」です。資本準備金や経費は足せず、複数の会社の資本金も合計できません。
会社の大きさとして見ると、資本金3,000万円は中小企業基本法の上では中小企業の範囲に入り、国税庁の統計では資本金1,000万円超1億円以下の階級、日本の会社の1割ほどの層に当たります。設立の段階では、登録免許税が21万円、株式会社の定款認証の手数料が5万円の区分になり、消費税は1期目から課税事業者、均等割は一段上の区分になります。
- 払い込む3,000万円を全額資本金にするか、定款と発起人の決定で確かめる
- 株式会社か合同会社かを、費用と事業の見え方から決める
- 設立1期目からの消費税の申告と納付を資金計画に入れる
- 本店を置く自治体の均等割の税率を確かめる
- 事業計画書で、3,000万円がどこに使われるかを説明できるようにする
外国人が日本で会社設立をするとき、3,000万円は在留資格のための数字であると同時に、会社の税金と費用を決める数字でもあります。どの物差しで話しているのかを意識しながら、行政書士と税理士の両方に相談してください。
事業計画書で資本金と売上をつなげる:事業計画書の収支の見通しの作り方|外国人の会社設立とビザ申請で資本金と売上をつなげる
このセクションの根拠:国税庁「No.7191 登録免許税の税額表」(https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7191.htm)
3,000万円の重みを、数字で分けて考えたい方へ
資本金3,000万円という数字は、外国人の方にとってはまず在留資格の壁として現れます。けれども会社設立の準備を進めると、同じ数字が費用、税金、会社の見え方にまで広がっていることに気づくはずです。
入管庁の基準で数える額、日本の会社の中での位置、税金の境目。この3つを分けて書き出すだけで、何を誰に相談すればよいかが見えてきます。日本で事業を始める計画づくりの一歩として、ぜひ手元の数字で試してみてください。
分からないところだけを専門家や窓口に確かめれば、残りは自分のペースで進められます。
この記事は役に立ちましたか?
押した数は同じ端末では二重に数えません。内容の誤りや制度変更に気づいた方は、お問い合わせページからご連絡ください。
他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣ではありません。外国人が日本で会社設立を検討するときに同じ語で検索して出てきたページを、確認できた順に並べています。内容は各サイトの運営者によるもので、最新かどうかは各自でご確認ください。
1かいけつ!人事労務|資本金・出資総額の基準について問い合わせが多い質問を掲載
入管庁がQ&Aに追加した資本金・出資総額の扱いを、人事労務の担当者向けに紹介したニュースです。
www.kaiketsu-j.com2BATONZ(バトンズ)|経営管理ビザの資本金3,000万円は現金で用意するしかないのか
資本金3,000万円を新たな現金以外で満たせるかを、事業承継やM&Aの視点から考える専門家コラムです。
batonz.jp3行政書士法人Tree|経営管理ビザ2025年10月16日改正
資本金3,000万円と常勤職員1名を中心に、改正で変わった点を行政書士法人が項目別に解説しています。
office-tree.jp資本金の目安と決めるときの5つのポイントを、税理士法人が会社設立の場面に沿って説明しています。
www.ht-tax.or.jp5ビザ申請サポート専門 行政書士 河野尋志|経営・管理ビザの資本金要件が3000万円に
九州を中心に活動する行政書士による解説。資本金の要件が500万円から3000万円になった点を扱っています。
solution-supporter.jp6マネーフォワード クラウド会社設立|株式会社の資本金はいくら必要か
10万円・100万円・1,000万円など、資本金の額ごとの判断の目安を並べた解説記事です。
biz.moneyforward.com中小企業の定義を業種ごとの資本金と従業員数で説明した用語解説で、3,000万円の位置を測るのに使えます。
www.eloan.co.jp8サポート行政書士法人|経管ビザ申請時、「資本金の送金」で押さえておくべきポイント
海外から資本金を送るときの注意点を4つに絞って説明した記事。資金の出どころを示す準備にも役立ちます。
www.shigyo.co.jp9税理士懇話会 事例データベース|資本金1,000万円以上の法人の納税義務の判定
資本金1,000万円以上の新設法人の消費税の納税義務を、事例の形で整理した税理士向けの解説です。
www.zeiken.co.jp10RSM汐留パートナーズ|日本での会社設立と外国人の在留資格(ビザ)取得の論点
外国人が日本で会社を設立する場合に在留資格が必要かという質問に、具体例を挙げて答えるコラムです。
shiodome.co.jp11社会保険労務士PSRネットワーク|経営・管理の資本金・出資総額の基準のQ&A
入管庁が個人事業主の3,000万円は事業に使う財産の総額だと示したことを紹介する記事です。
www.psrn.jp1円から1,000万円までの資本金の妥当な線と、税負担への影響を比べた解説記事です。
atsoho.com13飲食店ドットコム ジャーナル|経営管理ビザの要件はどう変わった?
飲食店の開業を考える人向けの記事。3,000万円の基準など、変わった要件と取るべき対策を整理しています。
www.inshokuten.com14J-LiC 上場企業サーチ|上場企業 資本金額ランキング
上場企業の資本金の額を一覧にしたランキングで、3,000万円という規模を比べる手がかりになります。
j-lic.com15行政書士法人オフィスツリー|経営管理ビザ改正 資本金3000万円・常勤職員1名
改正後の資本金3,000万円と常勤職員1名の要件を、申請実務の目線で整理したコラムです。
office-tree.jp16辻・本郷 税理士法人|会社設立時の資本金はいくらが適切か
消費税や均等割など、資本金の額で変わる税金の面から適切な資本金を考える税務トピックです。
www.ht-tax.or.jp福岡の行政書士による経営・管理ビザの総合解説。旧基準からの変化や申請までの期間の見通しにも触れています。
solution-supporter.jp増資によって法人住民税の均等割などがどう変わるかを、増資と税金の関係から説明しています。
www.all-senmonka.jp資本金の意味、最低金額、決め方、払込みの時期までを会社設立の順番に沿って解説しています。
biz.moneyforward.com留学生が起業して経営管理ビザへ変更するときの扱いを、外国人起業の視点から紹介するコラムです。
izanau.com