外国人は個人事業主になれる?在留資格の条件と、会社設立をせずに経営・管理を取る道
誰に向けた記事か
「まずは個人で小さく始めて、軌道に乗ったら会社設立をしたい」と考えている外国人の方に向けた記事です。日本で働いている技術者、留学を終えようとしている学生、日本人の配偶者として暮らしている方など、いまの在留資格はさまざまだと思います。
関連する質問には「外国人は個人事業主になれる?」「外国人が個人事業主になるにはビザは必要ですか?」「在留資格は?」が並んでいます。答えは、いま持っている在留資格の種類によってはっきり分かれます。会社設立をするかどうかより先に、その分かれ目を確認しておくと、遠回りをせずに済みます。
以下は2026年10月時点の出入国在留管理庁と国税庁の案内、国会での政府答弁をもとにした整理です。ご自身の在留資格で何ができるかを最終的に判断するのは入管ですので、迷ったら申請の前に確認してください。
01外国人は個人事業主になれるか:在留資格が「別表第2」か「別表第1」かで分かれる
外国人が日本で個人事業主になれるかどうかは、国籍ではなく在留資格で決まります。入管法の在留資格は、別表第1と別表第2の2つの表に分かれています。別表第2に載っているのは永住者、日本人の配偶者等、永住者の配偶者等、定住者で、日本での活動に制限がありません。
別表第1の在留資格は、就労や留学など、日本で行う活動に応じて許可されるものです。出入国在留管理庁の資格外活動の案内では、許可された在留資格に応じた活動以外に「収入を伴う事業を運営する活動」をしようとする場合は、あらかじめ資格外活動の許可を受けていなければならない、とされています。別表第2の人は、そもそも資格外活動許可の対象になりません。
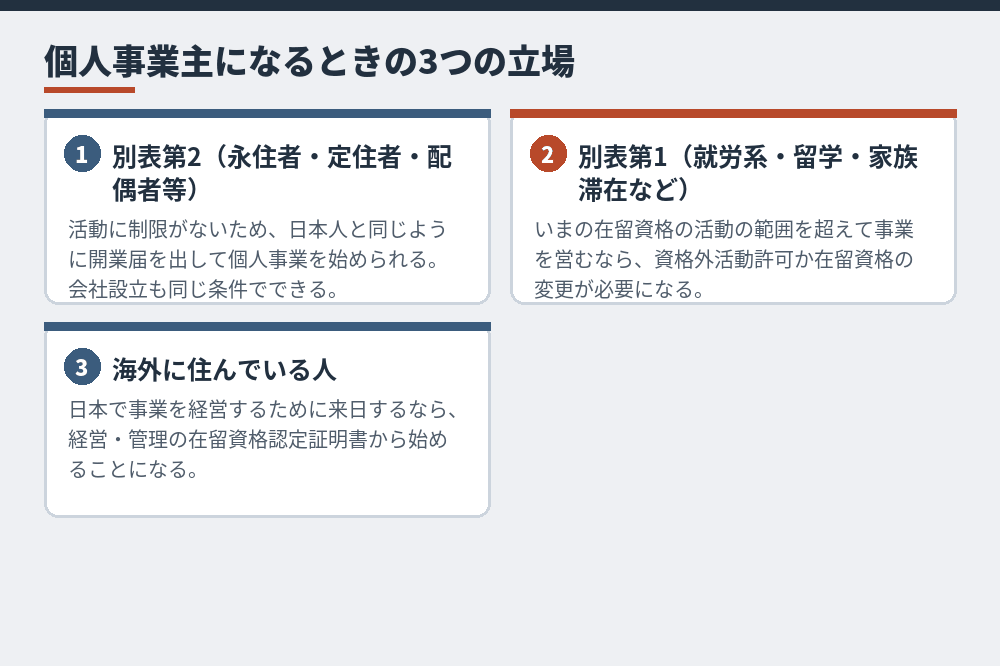
つまり「外国人は個人事業主になれる?」への答えは、「なれるが、在留資格によって必要な手続きが違う」です。別表第2の人にとっては、個人事業か会社設立かは税金や信用の面で選べばよい話で、在留資格の条件は関わってきません。
このセクションの根拠:出入国在留管理庁「資格外活動の許可(入管法第19条)」(https://www.moj.go.jp/isa/applications/procedures/shikakugai_00001.html)
個人事業主になるにはビザ(在留資格)が必要か:就労系・留学の人の場合
技術・人文知識・国際業務などで会社に勤めている外国人が、勤めを続けながら個人で事業を始めたい場合は、その事業が資格外活動に当たるかを先に確認します。当たるなら、事業を始める前に資格外活動許可を受けておく必要があります。許可を受けずに始めてから申請する、という順番は取れません。
留学生や家族滞在の人が受けられる包括的な資格外活動許可は、原則として1週に28時間以内であること、風俗営業等が営まれていない場所であることを条件に、勤務先を指定しない形の許可です。個人で事業を経営する活動がこの範囲に入るかどうかは、事業の内容によって判断が分かれるため、始める前に地方出入国在留管理局へ確認してください。
事業を本業にして、自分が経営者として日本で暮らすのであれば、資格外活動ではなく在留資格「経営・管理」への変更を考えることになります。経営・管理は会社の経営者だけの在留資格ではなく、個人事業主として事業を経営する外国人も対象です。ここで初めて、会社設立をするか、個人のまま申請するかという選択が出てきます。
在留資格の立場ごとの分かれ道:いまの在留資格で会社設立はできる?経営はできる?外国人の5つの立場で見る分かれ道
このセクションの根拠:出入国在留管理庁「資格外活動許可申請」(https://www.moj.go.jp/isa/applications/procedures/16-8.html)
個人事業主で経営・管理を取るときの条件:3,000万円は資本金ではなく「投下総額」
2025年10月16日以降、経営・管理の基準には3,000万円以上の「資本金等」が入りました。個人事業主には資本金という仕組みがないため、出入国在留管理庁は、事業主体が個人の場合は、事業所の確保や雇用する職員の給与(1年間分)、設備投資経費など、事業を営むために必要なものとして投下されている総額をさすと説明しています。
この点には誤解が多かったようで、2026年6月26日に更新された入管庁のQ&Aは冒頭に「個人事業主についても、3,000万円の資本金を準備しなければならないと聞きましたが、本当でしょうか」という問いを置き、「事実ではありません」と答えています。2026年5月28日の参議院法務委員会でも、政府参考人が同じ趣旨の説明をしました。
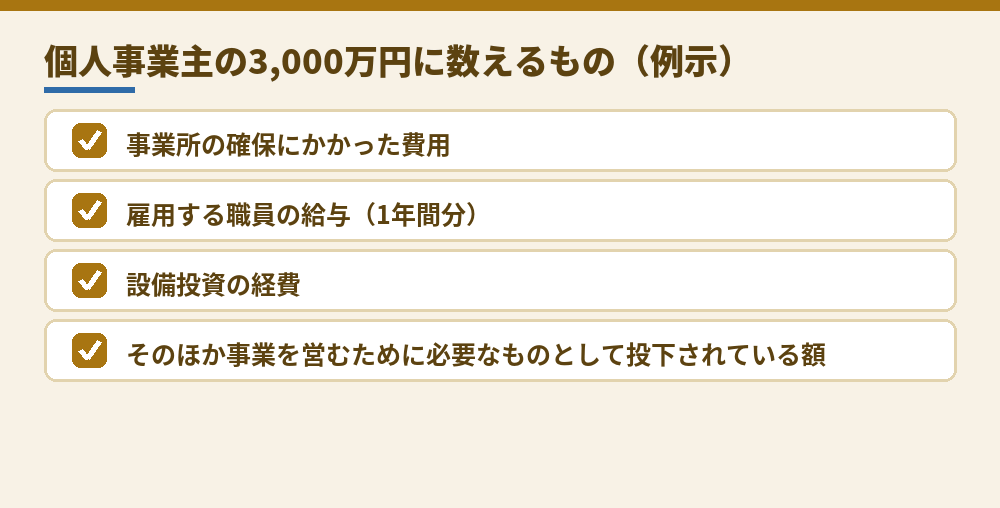
ただし「資本金を用意しなくてよい」は「3,000万円の規模がなくてよい」という意味ではありません。投下総額で3,000万円以上の規模があることを示す必要があり、その証明として直近年度の決算文書のほか、必要に応じて事業経費の領収書などを出すよう案内されています。会社設立をしないからといって、条件が軽くなるわけではない点は押さえておいてください。
このセクションの根拠:出入国在留管理庁「在留資格「経営・管理」に係る上陸基準省令等の改正について」(https://www.moj.go.jp/isa/applications/resources/10_00237.html)
SECTION 04個人事業主でも外せない条件:常勤職員・日本語・経歴・事業所
3,000万円の数え方を除けば、個人事業主に求められる条件は、日本で会社設立をした外国人と同じです。改正後の資料に並ぶ条件を、個人事業の立場から読み直すと次のようになります。
| 条件 | 内容 | 個人事業で気をつけること |
|---|---|---|
| 常勤職員 | 日本人・特別永住者・永住者などを1人以上雇用 | 家族を雇う場合も、常勤の実態と在留資格を確認する |
| 日本語能力 | 申請者か常勤職員がB2相当以上 | 本人が示せなければ、雇う職員で満たす |
| 経歴 | 経営・管理の経験3年以上か、関連分野の修士相当以上の学位 | 起業準備活動(特定活動)の期間は経験に含まれる |
| 事業所 | 規模に応じた事業所。自宅兼用は原則不可 | 自宅の一室で始める計画は見直しが必要 |
| 事業計画書 | 中小企業診断士・公認会計士・税理士の確認 | 確認する専門家は申請人の事業の従業員以外 |
許認可が必要な業種では、その取得状況を示す資料も求められます。
社会保険の扱いは、法人と個人事業で違いが出るところです。入管庁のQ&Aでは、社会保険の加入義務がない個人事業主の場合、各職員の国民健康保険の加入状況までは要らないが、社会保険の強制適用事業所に当たらないことの説明と、個人事業主本人の国民健康保険の加入状況を出すよう求めています。
「小さく始めたいから個人事業」という考え方は、経営・管理を取る前提では成り立ちにくくなっています。人を雇い、事務所を構え、規模を示すという点では、会社設立とほぼ同じ準備が要ると考えてください。
このセクションの根拠:出入国在留管理庁「「経営・管理」の許可基準の改正等について(令和7年10月16日施行)」(https://www.moj.go.jp/isa/content/001448070.pdf)
在留資格を変更するときの条件:申請の時期と、許可前にしてはいけないこと
日本にいる外国人が個人事業主として経営者になるには、いまの在留資格から経営・管理への在留資格変更許可申請をします。変更の申請でも、求められるのは、海外から新しく申請する場合や会社設立をして申請する場合と同じ、改正後の基準です。準備した事業所や雇用の実態は、申請の時点で示せる状態にしておく必要があります。
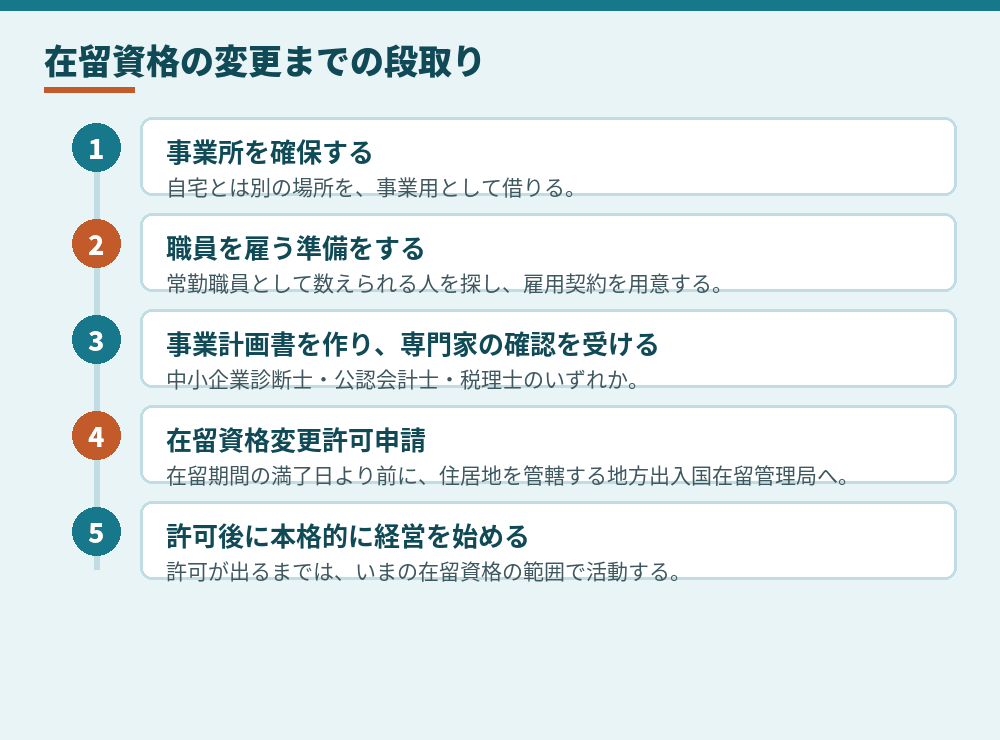
注意したいのは、変更の許可が出る前に、いまの在留資格で認められていない経営活動を本格的に始めてしまうことです。準備行為と経営活動の境目は事業によって判断が分かれるため、不安があれば申請を取り次ぐ行政書士に確認してください。
在留資格変更許可申請の書類と窓口:在留資格変更許可申請の必要書類と窓口|外国人が会社設立後に「経営・管理」へ切り替える
このセクションの根拠:出入国在留管理庁「在留資格変更許可申請」(https://www.moj.go.jp/isa/applications/procedures/16-2.html)
個人事業の開業届と税の届出、更新のときに確認される公租公課
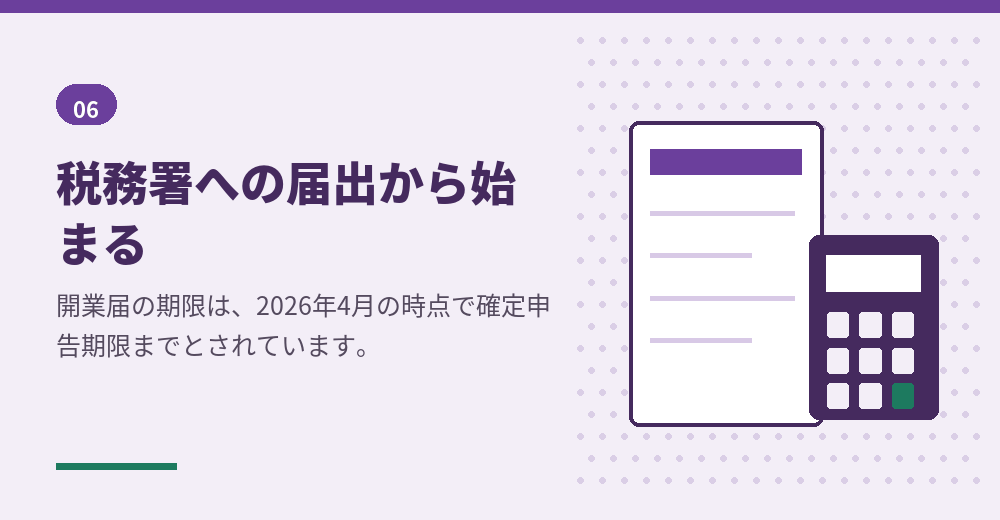
個人事業を始めたら、税務署に届出をします。国税庁の案内(令和8年4月1日現在法令等)では、個人事業の開廃業等届出書は、事業の開始等の事実があった日の属する年分の確定申告期限までに出すとされています。青色申告をしたい場合の承認申請書は、原則としてその年の3月15日まで、1月16日以後に開業した場合は開業の日から2か月以内です。人を雇って給与を払うなら、給与支払事務所等の開設届出書を開設から1か月以内に出します。
- 個人事業の開廃業等届出書事業の開始等の事実があった年分の確定申告期限まで
- 所得税の青色申告承認申請書原則その年の3月15日まで(1月16日以後の開業は開業日から2か月以内)
- 給与支払事務所等の開設・移転・廃止届出書事由が生じた日から1か月以内
- 消費税・インボイス関係選択する課税期間や登録希望日に応じて提出
経営・管理で在留する個人事業主は、在留期間を更新するときに公租公課の納付状況を確認されます。入管庁が示している税目は、国税では源泉所得税及び復興特別所得税、申告所得税及び復興特別所得税、消費税及び地方消費税、相続税、贈与税、地方税では個人住民税と個人事業税です。法人の場合とは並ぶ税目が違うので、会社設立をした人向けの説明をそのまま当てはめないでください。
都道府県税事務所や年金事務所、労働基準監督署などへの届出が必要になる場合もある、と国税庁は付け加えています。開業の届出をまとめて確認したいときは、税理士に一度相談しておくと安心です。
このセクションの根拠:国税庁「No.2090 新たに事業を始めたときの届出など」(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2090.htm)
07個人事業主から会社設立へ:法人化すると3,000万円の数え方が変わる
個人事業主として始め、事業が大きくなってから会社設立をする、いわゆる法人成りを考えている外国人の方もいるでしょう。このとき見落としやすいのが、3,000万円の数え方が切り替わる点です。
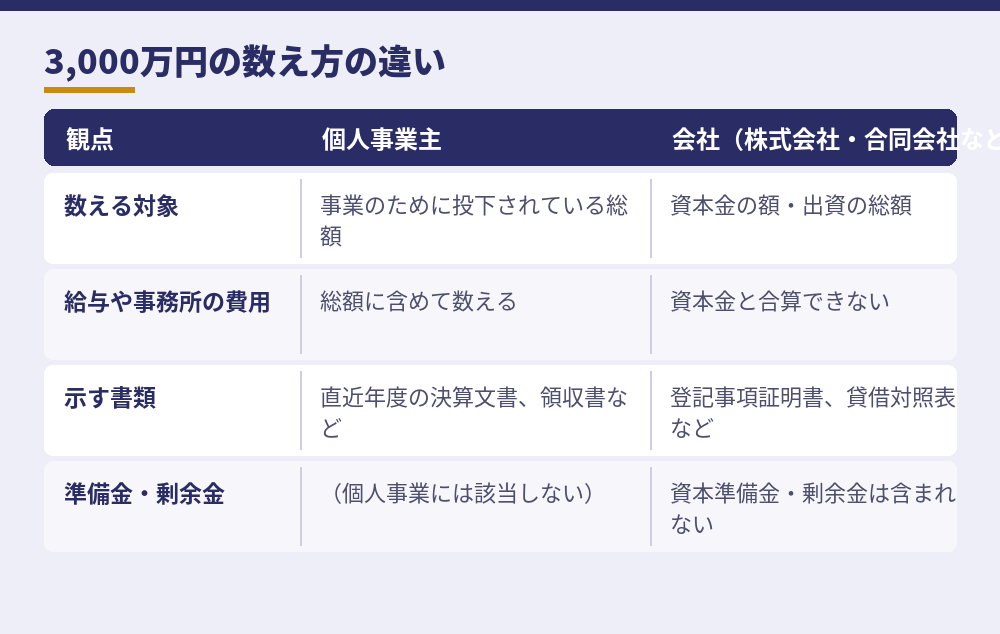
入管庁のQ&Aでは、法人の場合は資本金の額または出資の総額で判断するため、従業員の給与額や事務所の維持費などと合算することはできない、とされています。個人事業のときに投下総額で3,000万円を満たしていても、法人化した会社の資本金が少なければ、法人としては基準を満たさないことになります。法人化の際は、資本金の額をいくらにするかを在留資格の面からも決めてください。
経営・管理の在留資格を持つ人は、活動する機関に変更があったときに届出が必要な在留資格に含まれています。入管庁のQ&Aでは、所属機関に関する届出は届出事由の発生日から14日以内とされています。個人事業から自分の会社へ活動の場を移すときに、どの届出がいつ必要になるかは、法人化の段取りとあわせて入管に確認しておくと確実です。
このセクションの根拠:出入国在留管理庁「所属機関等に関する届出・所属機関による届出Q&A」(https://www.moj.go.jp/isa/applications/procedures/shozokunikansuru_00001.html)
外国人の個人事業主と在留資格についてのよくある質問
相談の場でよく出る質問を、この記事の内容に沿ってまとめました。事案によって結論は変わりますので、判断の材料としてお読みください。
永住者は開業届を出すだけで個人事業主になれますか?
永住者は活動に制限のない在留資格なので、在留資格の手続きは要りません。税務署への開業届など、日本人と同じ届出をすれば個人事業を始められます。業種によっては許認可が別に必要です。
技術・人文知識・国際業務のまま、週末だけ個人で事業をしてもよいですか?
収入を伴う事業を運営するなら、あらかじめ資格外活動許可を受ける必要があります。許可の対象になるかどうかは事業の内容によるため、始める前に地方出入国在留管理局へ確認してください。
個人事業主として経営・管理を申請するとき、3,000万円は銀行口座に入っていればよいですか?
入管庁は、事業所の確保や職員の給与、設備投資経費など、事業を営むために投下されている総額で見るとしています。口座の残高ではなく、事業に投じた額を決算文書や領収書で示すことになります。
この項目の根拠:出入国在留管理庁「在留資格「経営・管理」」(https://www.moj.go.jp/isa/applications/status/businessmanager.html)
まとめ:個人事業主か会社設立かは、在留資格の条件から逆に選ぶ
外国人が日本で個人事業主になれるかどうかは、在留資格の区分で決まります。永住者や定住者、配偶者等の在留資格なら、日本人と同じように開業届を出して始められます。就労系や留学などの在留資格なら、資格外活動許可か、経営・管理への変更が必要です。
- 別表第2の在留資格なら、個人事業も会社設立も日本人と同じ条件で選べる
- 別表第1の在留資格で事業を営むなら、資格外活動許可か在留資格の変更を先に
- 個人事業主の3,000万円は資本金ではなく、事業のために投下されている総額
- 常勤職員・日本語能力・経歴・事業所・事業計画書の条件は会社と同じ
- 法人化すると数え方が資本金の額に切り替わるので、資本金の額を決め直す
個人事業か会社設立かを選ぶときは、税金や手続きの手間だけでなく、在留資格の条件を満たし続けられる形はどちらかを考えてください。判断に迷うときは、入管手続きに詳しい行政書士と、税理士の両方に話を聞くのが近道です。
このセクションの根拠:出入国在留管理庁「在留資格一覧表」(https://www.moj.go.jp/isa/applications/guide/qaq5.html)
個人で始めるか迷っている方へ
個人事業主という形は、日本人にとっては手軽な始め方です。外国人の場合は、在留資格によってその手軽さが残る人と、会社設立とほぼ同じ準備が要る人に分かれます。どちらに当たるかは、在留カードを見ればすぐに分かります。
自分の立場が分かれば、次に何を確かめればよいかも決まります。日本で事業を始めたいという気持ちを形にするために、まずは在留資格の確認から一歩を踏み出してください。
この記事は役に立ちましたか?
押した数は同じ端末では二重に数えません。内容の誤りや制度変更に気づいた方は、お問い合わせページからご連絡ください。
他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣ではありません。外国人が日本で会社設立を検討するときに同じ語で検索して出てきたページを、確認できた順に並べています。内容は各サイトの運営者によるもので、最新かどうかは各自でご確認ください。
1クラウド会計ソフト freee|外国人でも日本で会社設立できる?
会計ソフト事業者による解説。外国人が日本で会社設立をするときの条件・必要なもの・手続き・費用を一続きで整理しています。
www.freee.co.jp2行政書士法人第一綜合事務所|外国人が会社設立を日本で行う方法
入管業務を扱う行政書士法人の記事。条件と流れに加えて、在留資格の面から見た注意点にも触れています。
dsg.or.jp3マネーフォワード|外国人は日本で個人事業主になれる?在留資格や条件
外国人が個人事業主として開業できるかを、在留資格ごとの条件と合わせて解説しています。
biz.moneyforward.com外国人がひとりで会社をつくるときに、登記と在留資格のそれぞれで何が条件になるかを扱ったページです。
samurai-law.com税理士グループのサービス案内。外国人向けの設立手数料の考え方と、設立後の税務・ビザ支援の範囲が分かります。
lp.tax-bps.com6司法書士事務所神戸リーガルパートナーズ|外国人個人の会社設立
司法書士事務所のページ。外国人個人が発起人や役員になる会社設立で、登記に使う書類を整理しています。
kobelp.com税理士法人の解説。手続きの順番と必要書類を、設立後の税務まで見据えてまとめています。
koyano-cpa.gr.jp外国人が起業や会社設立をするときに、手続きの前に確かめたい注意点をまとめています。
office-kitahama.jp外国人が日本で起業するまでの段取りと必要な準備を、行政書士の監修でまとめた記事です。
sogyotecho.jp税理士事務所の起業ガイド。手続き方法から必要なビザまでを一本の記事で追えます。
www.ht-tax.or.jp個人事業主として経営管理ビザを取る場合の、現行の要件と厳格化の内容を整理しています。
touch.or.jp外国人起業家が日本法人を設立する際の手続きと、必要な在留資格をサービス紹介として説明しています。
sumomo-law.jp13会社設立バイブル|外国人でも日本国内で会社設立は可能!?
永住者や日本人の配偶者と、それ以外の在留資格の人とで、開業の条件がどう違うかを分けて書いた記事です。
kaisha-setsuritsu.co.jp外国人の会社設立と起業を手伝うサービスの内容を紹介するページです。
www.acroseed.co.jp15司法書士事務所神戸リーガルパートナーズ|経営管理ビザの要件
2025年改正後の資本金・雇用・日本語の要件を、会社設立との関係に引きつけて整理した司法書士事務所の記事です。
kobelp.com16行政書士法人第一綜合事務所|経営管理ビザの許可基準が厳格化!資本金3,000万円に
改正前後の基準を比べ、すでにビザを持つ人や審査中の人がどう扱われるかまで書いた行政書士法人のコラムです。
dsg.or.jp17ビザステーション|技術・人文知識・国際業務から経営管理ビザへの変更
技人国から経営管理へ在留資格を変更する場合の考え方と手続きを説明しています。
visa-station.jp18出入国在留管理庁|外国人経営者の在留資格基準の明確化について
入管庁が示した「経営・管理」の審査の考え方。事業所や事業の継続性など、在留資格側の条件の読み方が分かります。
www.moj.go.jp19行政書士法人リアルパートナー|外国人による会社設立の流れ
名古屋の行政書士法人のページ。会社設立から在留資格の申請までの流れと、それぞれの書類を説明しています。
kit-office.jp就労ビザで日本にいる人が経営管理ビザに切り替えるときの流れと注意点を紹介しています。
samurai-law.com