外国人取締役と上場企業|取締役会の多様性・社外取締役の基準と、これから会社設立する外国人の会社との違い
上場企業の取締役会に関心がある方へ
関連キーワードに「外国人 取締役 上場企業」が出てくる背景には、二つの関心があるように見えます。上場企業の役員として招かれた外国人が自分の立場を確かめたいという関心と、日本で会社設立をした外国人の経営者が、いずれ上場を目指すなら何が変わるのかという関心です。この記事は両方の方と、外国人の役員を迎える日本企業の担当者に向けています。
上場企業の取締役会の構成は、会社法に加えて、東京証券取引所のコーポレートガバナンス・コードの影響を強く受けます。一方、これから日本で会社設立をする小さな株式会社には、このコードは当てはまりません。両者を並べると、外国人が取締役になる意味の違いが見えてきます。
数字と制度は、2026年10月時点で確かめられた東京証券取引所・出入国在留管理庁・経済産業研究所などの公表資料にもとづいています。上場企業全体の外国人取締役の人数を示す公的な集計は、執筆時点で確認できませんでした。
上場企業に外国人取締役はどれくらいいるのか:確かめられる調査の範囲
まず、上場企業に外国人の取締役がどのくらいいるのかという問いです。日本で会社設立を考える外国人の方にとっても、日本企業の経営の現場にどれだけ外国人がいるのかは気になるところでしょう。2026年10月時点で、上場企業全体の外国人取締役の人数や割合を毎年示す公的な集計は、東京証券取引所や官公庁の公表資料の中に見つけられませんでした。そのため、この記事では数字を推測で書かず、確かめられる調査の範囲を示します。
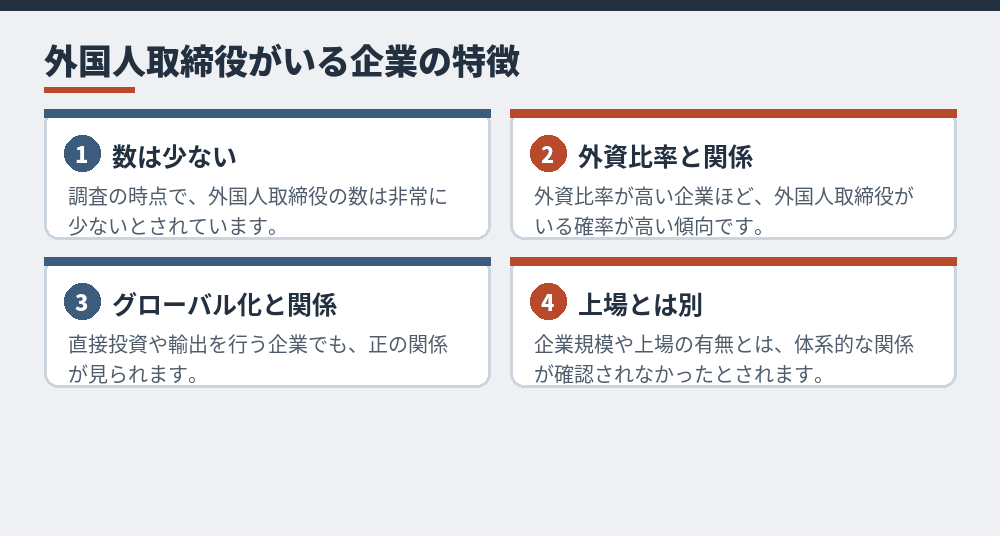
経済産業研究所(RIETI)の森川正之氏の論文「女性・外国人取締役はどのような企業にいるのか?」は、上場企業と非上場企業を含む日本企業約3,000社の2011年度のデータを分析しています。そのノンテクニカルサマリーでは、外国人取締役の数は非常に少ないこと、外資比率の高い企業や、直接投資・輸出で事業がグローバル化した企業ほど外国人取締役がいる確率が高いこと、企業規模や上場の有無との間には体系的な関係が見られないことが示されています。
この調査は2011年度のもので、その後のコーポレートガバナンス・コードの導入や改訂を経た現在の状況を示すものではありません。個々の上場企業について確かめたいときは、その会社の有価証券報告書にある役員の状況や略歴、コーポレート・ガバナンス報告書、統合報告書を見るのが確実です。これから会社設立をする外国人の方が、取引先や出資者の候補を調べるときにも、こうした開示資料が役に立ちます。
このセクションの根拠:独立行政法人経済産業研究所(RIETI)「女性・外国人取締役はどのような企業にいるのか?―サーベイデータによる分析―」(https://www.rieti.go.jp/jp/publications/nts/14j025.html)
SECTION 02コーポレートガバナンス・コードが求める取締役会の多様性:外国人と「国際性」
東京証券取引所のコーポレートガバナンス・コードは、2026年7月21日付の版が公表されています。原則4-13の(1)は、取締役会が知識・経験・能力を全体としてバランス良く備え、ジェンダーや国際性、経歴、年齢、文化的背景の面を含む多様性と適正規模を両立させる形で構成されるべきだとし、経営戦略に照らして備えるべきスキルを特定し、取締役のスキルの組み合わせを開示すべきだとしています。
解釈指針では、取締役会の全体としての知識・経験・能力のバランス、多様性、規模についての考え方を定めたうえで、たとえば各取締役の知識・経験・能力を一覧にしたスキル・マトリックスを開示するなどの対応を挙げています。外国人を取締役に迎える上場企業は、その人がどの経験を担うのかを、こうした一覧の中で株主に説明することになります。
原則2-2は、取締役会に限らず、中核人材への登用などにおける多様性の確保について、ジェンダーや国際性、経歴(中途採用を含む)、年齢、文化的背景などの観点から考え方を示すよう求めています。外国人の登用は、取締役会と社内の人材の両方で論点になっているということです。外国人が日本で会社設立をして人を雇うときにも、この観点は採用の考え方として参考になります。
このセクションの根拠:株式会社東京証券取引所「コーポレートガバナンス・コード(2026年7月21日)」(https://www.jpx.co.jp/equities/listing/cg/tvdivq0000008jdy-att/nlsgeu000005lnul.pdf)
独立社外取締役の数の基準と、外国人が社外取締役として加わる形
上場企業に外国人が取締役として加わる典型的な形が、社外取締役です。コードの原則4-10は、プライム市場の上場会社は独立社外取締役を少なくとも3分の1以上、その他の市場の上場会社は2名以上選任すべきだとしています。支配株主がいるプライム市場の上場会社では、支配株主からの独立性を持つ独立社外取締役を少なくとも過半数(その他の市場では3分の1以上)とする考え方も示されています。
| 市場 | 独立社外取締役 | 支配株主がいる場合 |
|---|---|---|
| プライム市場 | 少なくとも3分の1以上 | 少なくとも過半数 |
| その他の市場 | 2名以上 | 3分の1以上 |
※ コードの原則です。会社法は、公開会社かつ大会社の監査役会設置会社で有価証券報告書を提出する会社に、社外取締役を置くことを義務づけています(会社法327条の2)。
第一ライフ資産運用経済研究所のレポート(2026年10月8日)によると、2026年9月末時点でプライム市場の社外取締役は6,986名で、そのうち6,793名(97.2%)が独立社外取締役でした。同じレポートは、社外取締役が取締役会の議長を務める会社が、プライム市場で118社(7.6%)あるとしています。これらは国籍を区別した数字ではありませんが、外国人が上場企業の取締役になる場合、この社外取締役の枠で招かれる形が考えられます。
社外取締役になるときに問われるのは、国籍ではなく、その会社や親会社との関係です。会社法は社外取締役の要件として、その会社や子会社の業務執行取締役などでないことなどを定めており、外国人であることは社外性に影響しません。自分で会社設立をした外国人が、別の会社の社外取締役を兼ねる場合も、確かめるのはその会社との関係の有無です。
このセクションの根拠:第一ライフ資産運用経済研究所「「社外取締役が議長」は何を変えるのか ~プライム市場で118社、大型企業で選任進む~」(https://www.dlri.co.jp/report/asset/666429.html)
英文開示と取締役会の言葉:外国人取締役を迎える上場企業の準備
外国人の取締役を迎える上場企業にとって、具体的な課題になるのが言葉です。コーポレートガバナンス・コードの原則3-2は、上場会社は自社の株主における海外投資家等の比率も踏まえ、合理的な範囲において、英語での情報の開示・提供を進めるべきだとしています。
取締役会の資料や議事を何語で運営するかについて、コードには決まりがありません。一方、登記の申請書や定款などは日本語で作るのが前提で、取締役の氏名も登記簿にはカタカナなどで記録されます。外国人取締役が日本語の資料を読まない場合は、議案の説明や資料の翻訳を誰が担うのかを、就任の前に決めておく必要があります。会社設立の直後から外国人を役員に迎える小さな会社でも、同じ準備が要ります。
- 開示の言語英語での情報の開示・提供を、合理的な範囲で進める(原則3-2)
- 取締役会の運営資料の翻訳、通訳、事前説明の担当を決める
- 登記申請書類は日本語、取締役の氏名はカタカナなどで登記する
- 報酬と税金海外に住む取締役の報酬は、源泉徴収の扱いを確かめる
海外に住む取締役に役員報酬を払う場合の源泉徴収の扱いは、このカテゴリーのページで国税庁の案内をもとに扱っています。上場企業でも、会社設立をしたばかりの小さな会社でも、考え方は変わりません。
取締役の氏名はカタカナで登記する:外国人取締役の登記はカタカナか|会社設立でローマ字・漢字・通称名から氏名を決める手順と書類
このセクションの根拠:日本取引所グループ「コーポレートガバナンス・コード」(https://www.jpx.co.jp/equities/listing/cg/index.html)
05上場企業の役員になる外国人の在留資格:上場企業は所属機関のカテゴリー1
日本に住んで上場企業の経営に当たる外国人は、在留資格の手続きも必要になります。出入国在留管理庁の在留資格「経営・管理」のページでは、申請に必要な書類が所属機関のカテゴリーによって変わるとされ、カテゴリー1に「日本の証券取引所に上場している企業」が挙げられています。上場していることは、四季報の写しか、上場を証明する文書の写しで示します。
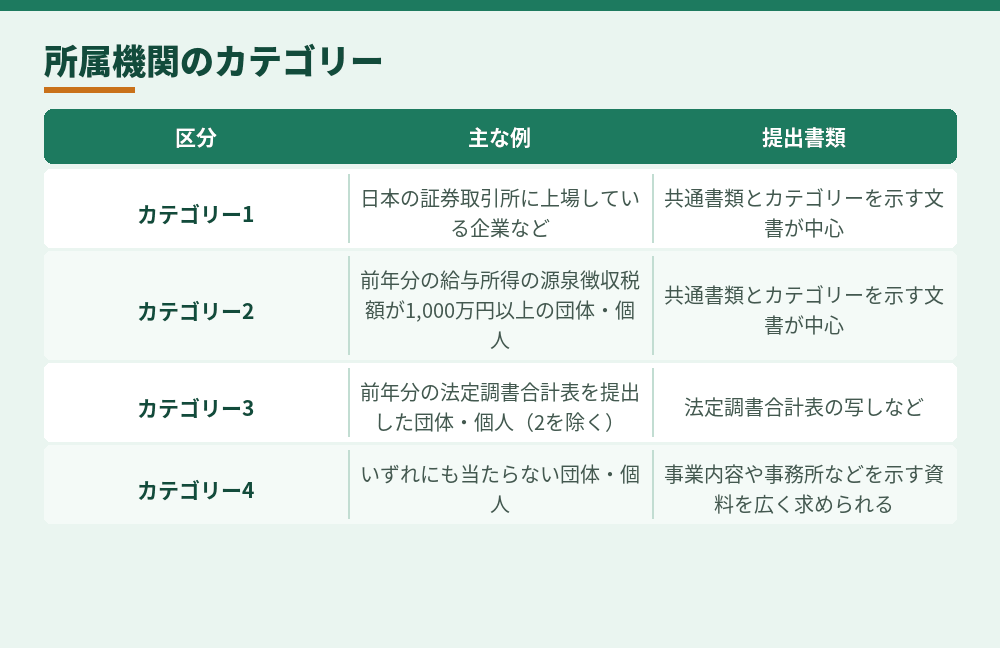
経営・管理は、2025年10月16日施行の改正で許可の基準が見直されています。さらに同じページでは、令和8年(2026年)4月15日以降の申請で、カテゴリー3か4に当たり、事業の管理に従事する場合に「所属機関の代表者に関する申告書」の追加提出が必要とされています。
上場企業の役員として招かれる場合でも、どの在留資格が当てはまるかは、その人が会社で担う活動によって決まります。社外取締役として取締役会のときだけ来日するのか、日本に住んで経営に当たるのかで、確かめることが変わります。就任の前に、地方出入国在留管理局か行政書士に相談してください。自分で会社設立をして経営・管理を申請する場合とは、所属機関の区分も提出書類の量も大きく違います。
このセクションの根拠:出入国在留管理庁「在留資格「経営・管理」」(https://www.moj.go.jp/isa/applications/status/businessmanager.html)
これから会社設立をする外国人の会社は、上場企業と何が違うか
上場企業の取締役会のルールは、これから日本で会社設立をする外国人の会社にはほとんど当てはまりません。株式会社は取締役1人で設立でき(会社法326条1項)、取締役会を置かなければ監査役を置かない形もとれます。コーポレートガバナンス・コードも上場会社を対象にしたものです。
| 観点 | 上場企業 | これから設立する非公開の株式会社 |
|---|---|---|
| 取締役会 | 公開会社なので置く必要があり、取締役は3人以上 | 置かなくてよく、取締役1人から |
| 取締役の任期 | 原則2年 | 定款で最長10年まで伸ばせる |
| 取締役を株主に限る定め | 置けない | 定款で置ける |
| 独立社外取締役 | コードで数の考え方が示される | 求められない |
| 外国人の取締役 | 多様性の観点のひとつ | 本人が出資者で経営者であることが多い |
会社法332条は、取締役の任期を原則2年としつつ、公開会社でない株式会社では定款で最長10年まで伸ばせるとしています。331条2項は、取締役を株主に限る定款の定めを、公開会社でない会社にだけ認めています。外国人がひとりで会社設立をする場合は、こうした非公開会社向けの選択肢を使って、身軽な形で始められます。
上場企業で外国人の取締役が多様性の文脈で語られるのに対して、外国人が設立する会社では、外国人本人が出資者であり経営者であることがほとんどです。同じ「外国人 取締役」という言葉でも、確かめるべきことが違うのはこのためです。
株式会社の機関設計と役員の任期:株式会社の機関設計と役員の任期|外国人が日本で会社設立する前に押さえる仕組みと費用
このセクションの根拠:e-Gov法令検索「会社法」(https://laws.e-gov.go.jp/law/417AC0000000086)
上場を視野に入れた会社設立:外国人を含む役員構成を最初から考える
将来の上場や外部からの大きな出資を考えている外国人の経営者は、会社設立の段階から、上場企業の形へどう移るかを頭に入れておくと、あとで定款を大きく変えずに済みます。上場するには株式を自由に譲渡できる公開会社になる必要があり、そうなると取締役会の設置、取締役の任期、株主限定の定めの扱いが変わります。
- 会社設立のとき取締役1人・取締役会なしで始め、任期と株主限定の定めを決めます。
- 出資を受ける段階投資家から取締役を迎えるかどうかを決め、株主限定の定めがあれば見直します。
- 上場の準備段階公開会社への移行に合わせ、取締役会と監査役(または委員会)を置きます。
- 上場したあとコーポレートガバナンス・コードに沿って、独立社外取締役の数や多様性の考え方を示します。
RSM汐留パートナーズ司法書士法人の解説が指摘するとおり、取締役を株主に限る定めがある会社で株主でない人を取締役に選ぶと、登記が受理されても定款違反の状態になります。外部の外国人や投資家から送られる役員を迎える予定があるなら、最初の定款でその定めを置くかどうかを慎重に決めてください。会社設立のときの定款は、雛形のままにせず、数年後の役員の顔ぶれを想像しながら読み直すことをおすすめします。
このセクションの根拠:RSM汐留パートナーズ司法書士法人「取締役になるには、当該株式会社の株式を保有している必要があるか」(https://shiodome.co.jp/js/blog/7965)
SECTION 08まとめ:上場企業の外国人取締役と、自分で設立する会社の取締役を分けて考える
上場企業の外国人取締役は、コーポレートガバナンス・コードが示す取締役会の多様性や、独立社外取締役の枠の中で語られます。これから会社設立をする外国人の会社では、取締役1人から始められ、上場企業の基準は当てはまりません。確かめるべきことを混ぜないことが、遠回りを防ぎます。
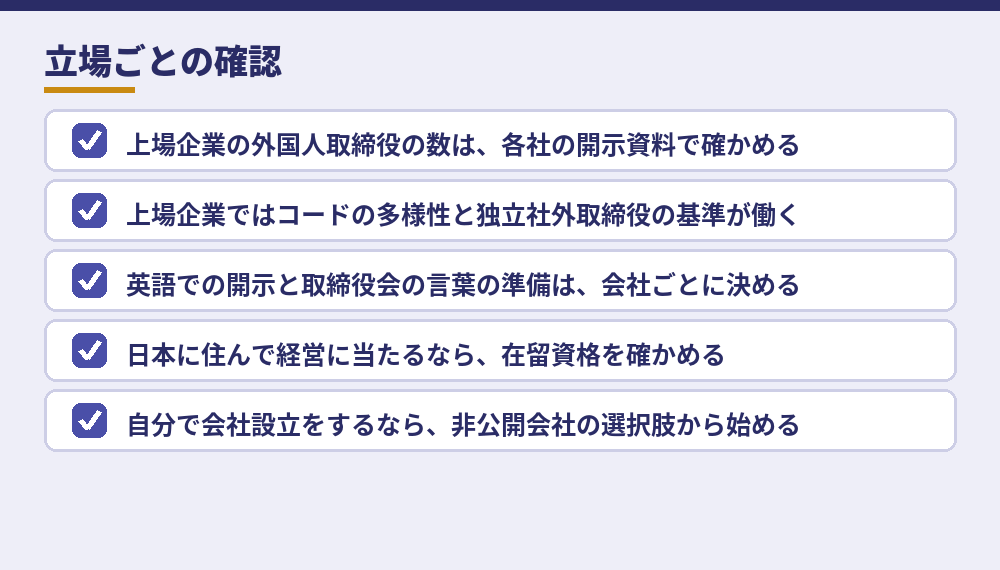
上場企業の役員として招かれた外国人の方は、会社の開示と在留資格の両面を、就任前に担当者と確認してください。日本で会社設立をこれから行う外国人の方は、まず取締役になれる条件と登記の書類を押さえ、上場はその先の選択肢として定款に道筋を残しておくのが現実的です。
外国人が取締役になれる条件:会社設立で外国人は取締役・役員になれる?|国籍・住所・在留資格の条件と、なれない人の決まり
このセクションの根拠:出入国在留管理庁「在留資格一覧表」(https://www.moj.go.jp/isa/applications/guide/qaq5.html)
上場企業の取締役会に加わる方、いつか上場を目指す方へ
上場企業で外国人の取締役が求められるのは、国籍そのものではなく、その人が持ち込む経験と視点です。招かれた方は、自分がどの役割を期待されているのかを、就任の前に言葉で確かめてください。
日本で会社設立をしたばかりの外国人の経営者にとって、上場企業の取締役会はまだ遠い話に見えるかもしれません。それでも、最初の定款に残した一行が、何年か後の選択肢を広げることがあります。
外国人の役員を迎える日本企業の方は、資料の言葉や来日の段取りといった小さな準備から始めてください。その積み重ねが、取締役会での率直な議論につながります。
この記事は役に立ちましたか?
押した数は同じ端末では二重に数えません。内容の誤りや制度変更に気づいた方は、お問い合わせページからご連絡ください。
他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣ではありません。外国人が日本で会社設立を検討するときに同じ語で検索して出てきたページを、確認できた順に並べています。内容は各サイトの運営者によるもので、最新かどうかは各自でご確認ください。
2026年7月版のコードと、これまでの改訂の経緯、対応状況の集計を掲載する東京証券取引所のページ。
www.jpx.co.jp2経済産業研究所(RIETI)|女性・外国人取締役はどのような企業にいるのか?
約3,000社のデータで、外国人取締役がいる企業の特徴を分析した論文のノンテクニカルサマリー。
www.rieti.go.jp3第一ライフ資産運用経済研究所|「社外取締役が議長」は何を変えるのか
プライム市場で社外取締役が議長を務める会社の数と比率を、2026年9月末時点で集計したレポート。
www.dlri.co.jp取締役の経験や国際ビジネスの知見を一覧にするスキルマトリックスの考え方と開示例を紹介するコラム。
www.jri.co.jp5BUSINESS LAWYERS|スキル・マトリックスとは?内容や作り方を好事例とともに解説
スキル・マトリックスの項目の選び方と作り方を、上場企業の開示の好事例とあわせて説明する法務メディア。
www.businesslawyers.jp大企業が外国人役員を増やす動きを例に、起用するときの課題と育て方を扱う求人サイトのコラムです。
izanau.com7第一ライフ資産運用経済研究所|プライム市場創設後の変化(2) 社外取締役選任状況
プライム市場の創設後、社外取締役の比率がどう変わったかを上場会社の集計で追ったレポート。
www.dlri.co.jp8KPMG|「稼ぐ力」の強化に向けたボードトランスフォーメーション
取締役会の議題設定や議論の活性化を、経済産業省のガイダンスを踏まえて解説するコンサルティング会社の記事。
kpmg.com9KOTORA JOURNAL|スキルマトリックスとは何?取締役のスキルを見える化する
取締役のスキルを見える化する一覧表の目的と、国際経験などの項目の考え方を紹介する記事。
www.kotora.jp10ビジネス+IT|取締役の得意分野、一目で=「スキルマトリックス」広がる
株主総会の招集通知でスキルマトリックスを示す企業が増えている動きを伝えるニュース記事。
www.sbbit.jp11経済産業研究所(RIETI)|社外取締役の義務化を考える
社外取締役を一律に義務づけるかどうかを、企業ごとの特性に応じて考えた研究者のコラム。
www.rieti.go.jp12Schoo|社外取締役とは?期待される役割や相応しい人物像
社外取締役に期待される役割と、選ばれる人物像を整理した人材育成サービスのコラム。
schoo.jp13週刊 経団連タイムス|上場企業役員ジェンダー・バランスに関する会員企業調査結果(2025年版)
経団連会員の上場企業で役員構成の多様性がどう進んでいるかを伝える調査結果の記事。
www.keidanren.or.jp14KPMG|コーポレートガバナンスの新たなステージ:稼ぐ力の強化に向けて
2025年に公表された取締役会5原則とガバナンスガイダンスの位置づけを解説する記事。
kpmg.com15大和総研|グローバル市場の期待に応える企業のコーポレート・ガバナンスの開示とは?
海外投資家の期待を踏まえ、上場企業のガバナンス開示のあり方を論じた研究員のレポート。
www.dir.co.jp社外取締役に当たるかどうかの要件を、会社法の改正後の条文に沿って整理した司法書士のブログ。
shiodome.co.jp17KOTORA JOURNAL|「社外取締役」の真価とは?
社外取締役が企業経営にもたらす役割と課題を、日本の制度の流れとともに考える記事。
www.kotora.jp社外取締役の人選が形だけになっていないかという問題を取り上げた週刊誌系メディアの記事。
gendai.media社外取締役を置く上場企業が増えた経緯と、取締役会の中で担う役割をまとめたニュース解説。
seijiyama.jp取締役の選任議案への反対票の動きなど、2024年の株主総会の傾向を分析したレポート。
www.dir.co.jp