外国人の会社設立で外国法人が発起人になるとき|子会社と支店の違い・宣誓供述書・外為法の届出
この記事を読んでほしい方
本国で会社を経営している外国人の方が、その会社を発起人にして日本で会社設立をしようとしている場面を想定しています。親会社の法務・経理担当者、日本側で手続きを任された行政書士・司法書士事務所の担当者、取引先として準備を手伝う方にも読んでいただける内容にしました。
個人の外国人が発起人になる場合と比べると、外国法人が発起人になる会社設立では、会社の存在と代表者の権限を示す書類、外国為替及び外国貿易法(外為法)の手続きが加わります。どれも本国側での準備に時間がかかるものです。
以下は2026年10月時点で公開されている官公庁の案内と専門家の解説をもとにした整理です。国や業種によって扱いが変わるため、実際の手続きの前に公証役場・法務局・日本銀行・専門家へ確認してください。
01外国法人とはどういう法人か:発起人になれる「外国の会社」の範囲
関連する質問に出てくる「外国法人とはどういう法人ですか?」から始めます。会社法では、外国の法令に準拠して設立された法人その他の外国の団体で、日本の会社と同種か類似のものを「外国会社」と呼んでいます(会社法2条2号)。米国のInc.やLLC、香港やシンガポールのLimited、韓国の株式会社などがこれに当たります。
一方、外為法では「外国投資家」という別の言葉が使われます。日本銀行の外為法Q&Aでは、非居住者である個人、外国の法令に基づいて設立された法人や外国に主たる事務所を持つ法人、そしてそれらが議決権の50%以上を持つ会社などが外国投資家に含まれると説明されています。同じ親会社でも、会社法の話と外為法の話では見るところが違う、と覚えておくと整理しやすくなります。 公証役場や法務局は会社法の目で、日本銀行は外為法の目で、入管は「日本で経営する個人」の目で、それぞれ同じ親会社を見ることになります。
「外国籍でも法人を設立できますか?」という質問には、できると答えられます。日本公証人連合会の案内では、外国人も外国会社も発起人になれるとされています。外国人の経営者が本国の会社を通じて日本で会社設立をすることは、制度の上で特別な形ではありません。
このセクションの根拠:法務省「外国会社の登記を忘れていませんか?」(https://www.moj.go.jp/MINJI/minji07_00275.html)
外国企業の日本法人設立と日本支店:子会社か支店かを先に決める
関連キーワードには「外国企業 日本法人設立」と「日本法人 海外支店 登記」が並んでいます。外国法人が発起人になるのは、日本法人(子会社)をつくる場合です。日本支店を置くだけなら会社を新しくつくらないため、発起人は出てきません。
JETROの案内では、支店は独自の法人格を持たず、支店の活動から生じる債権債務は最終的に外国企業に直接帰属するとされています。子会社は外国企業とは別の法人なので、外国企業は出資者としての責任を負うにとどまります。日本で会社設立をする外国人経営者が子会社を選ぶ理由として、まずこの責任の分け方が挙げられます。
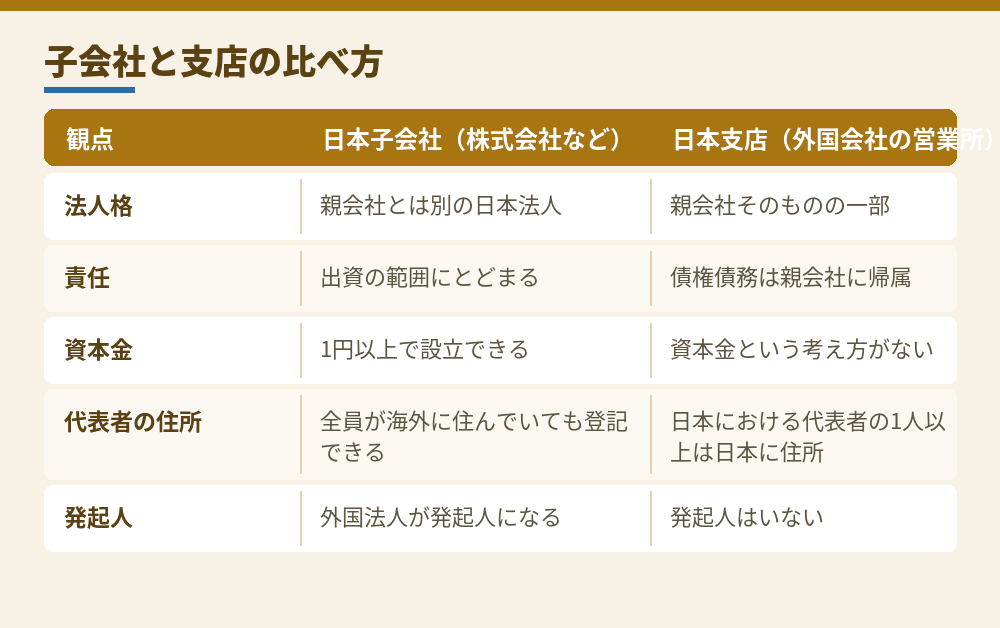
法務省の案内では、外国会社が日本で続けて取引をするには日本における代表者を定め、そのうち1人以上は日本に住所を持つ人でなければならないとされています。外国会社の登記は代表者を定めた日から3週間以内に申請し、怠ると日本における代表者が100万円以下の過料に処される可能性がある、とも書かれています。
子会社の側は、代表取締役の全員が日本に住所を持たない株式会社でも設立登記が受理される扱いになっています。日本に住む人を立てにくい会社設立では、この違いが決め手になることもあります。税金のかかり方も形態で変わるため、外国人の経営者は税理士にも並行して相談してください。
このセクションの根拠:JETRO「1.1 日本への進出形態(駐在員事務所・支店・子会社)」(https://www.jetro.go.jp/invest/setting_up/section1/page1/)
発起人が法人の場合はどうなりますか:定款認証で示す「存在」と「権限」
関連する質問の「発起人が法人の場合はどうなりますか?」に答えると、法人そのものが発起人になり、定款への署名や記名押印は、その法人の代表者が法人を代表して行います。会社設立のあとは、その外国法人が株主として名前を連ねることになります。
日本公証人連合会の案内では、日本に商業登記がある外国法人は日本の法人と同じ扱いとされています。登記がない外国法人は、本店所在国の権限ある官公署か公証人が出した証明書の原本または認証謄本を出します。代表者の印鑑証明に当たる制度が本国にあればその証明書を、なければ代表者個人の署名(サイン)証明書などを添えます。
| 確かめること | 日本に登記がある外国法人 | 日本に登記がない外国法人 |
|---|---|---|
| 会社が存在すること | 日本の登記事項証明書 | 本店所在国の官公署か公証人の証明書 |
| 代表者の本人性 | 日本の法人と同じ扱い | 類似の制度の証明書、なければ代表者の署名証明書 |
| 代理人に任せるとき | 委任状 | 委任状と、その成立を示す認証や署名証明 |
※ 具体的な資料は、定款認証を受ける公証役場に事前に確認してください。
もう一つ見落とされやすいのが、法人は株式会社の取締役になれないという点です。会社法では取締役は個人に限られるため、外国法人が発起人でも、設立時取締役には親会社の役員や日本で経営に当たる外国人などの個人を選びます。合同会社なら法人も業務執行社員になれますが、その場合は職務を行う個人(職務執行者)を選ぶ必要があります。
代表者の署名証明の取り方:外国人のサイン証明の取り方|会社設立の必要書類を在日公館・本国・公証人のどこで用意するか
このセクションの根拠:日本公証人連合会「Q5. 外国人や外国会社は、発起人になることができますか。」(https://www.koshonin.gr.jp/notary/ow09_4/9_4_q05)
SECTION 04外国法人の宣誓供述書:書く事項と、本国で作る前の確認
国によっては、日本の登記事項証明書に当たる書類がなかったり、あっても代表者や権限が分からなかったりします。そこで使われるのが宣誓供述書です。作成者が公証人の前で内容が真実であると宣誓し、その認証を受けた文書で、外国法人が発起人になる会社設立では資格証明の中心になることが多い書類です。
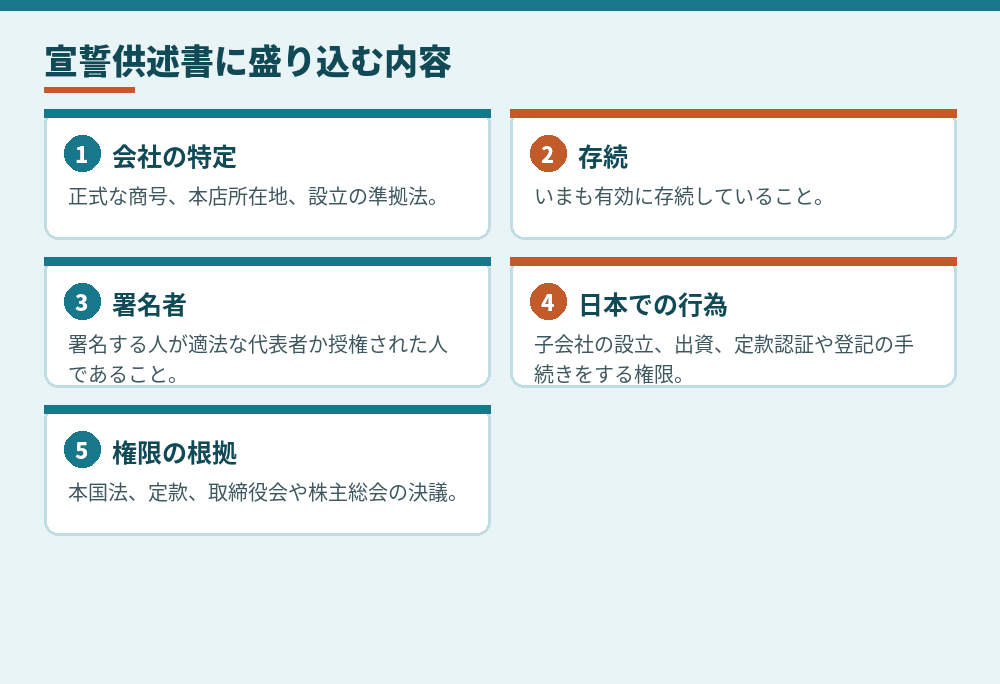
専門家の解説では、代表者の地位は分かっても、日本に子会社をつくる権限までは裏付けられないことがある、と注意されています。単独代表か共同代表か、取締役会の決議で授権できるかといった点は本国法と親会社の定款で決まるため、取締役会決議書を添えるかどうかもここで検討します。
- 本国法と本国の資料を確かめる登記簿、Certificate、Bylaws、取締役会決議など、何がそろうかを洗い出します。
- たたき台をつくる類似の事例をもとに文案をつくり、日本語訳も用意します。
- 公証役場に見てもらう定款認証を予定している公証役場に、文案を先に見てもらいます。
- 本国で署名と認証本国の公証人、または日本の領事の前で署名し、認証を受けます。
このセクションの根拠:谷島行政書士法人グループ「日本子会社設立で必要な外国法人宣誓供述書(Affidavit)とは」(https://tlg-visa.law/case/7439/)
外国人の会社設立の登記で使う外国語の書類:日本語訳と省略できる部分
外国法人が発起人になると、資格証明、宣誓供述書、署名証明、パスポートの写しなど、外国語の書類が一気に増えます。法務省の案内では、商業登記の申請書に外国語で作成した書面を添付するときは、原則としてその全部について日本語の訳文を付けるとされています。
そのうえで、翻訳を一部省略してよい場合も示されています。本国官憲が作った署名証明書や宣誓供述書などでは、登記や証明と関係のない部分、たとえば本国官憲の使用欄や印紙・手数料の受領の記載は訳さなくて構いません。ただし、証明した領事や公証人などを特定する部分は省略できません。同じ内容が2つの外国語で書かれていれば、片方の訳で足ります。
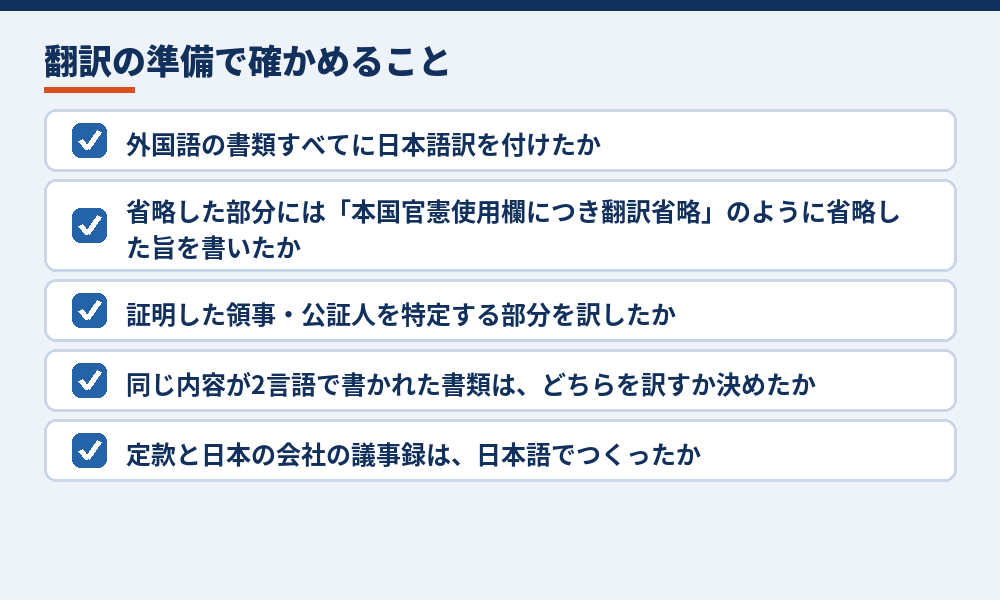
注意したいのは、日本の会社の株主総会や取締役会の議事録は日本語で作らなければならない点です。外国法人が株主になった子会社では、親会社の担当者が英語で議事録を作りたくなりますが、登記に使うものは日本語が前提です。定款も日本語の全文が必要で、英訳を添えるのは自由です。
このセクションの根拠:法務省「商業登記の申請書に添付される外国語で作成された書面の翻訳について」(https://www.moj.go.jp/MINJI/minji06_00102.html)
外国法人の出資と資本金の払込み:口座名義と金融機関の範囲
外国法人が発起人の会社設立でも、引き受けた株式の分のお金を払い込み、その記録を登記に添付する流れは変わりません。法務省の案内では、払込みを証する書面として、設立時代表取締役が作る払込金額の証明と、預金通帳の写しや取引明細を合わせたものが使えるとされています。
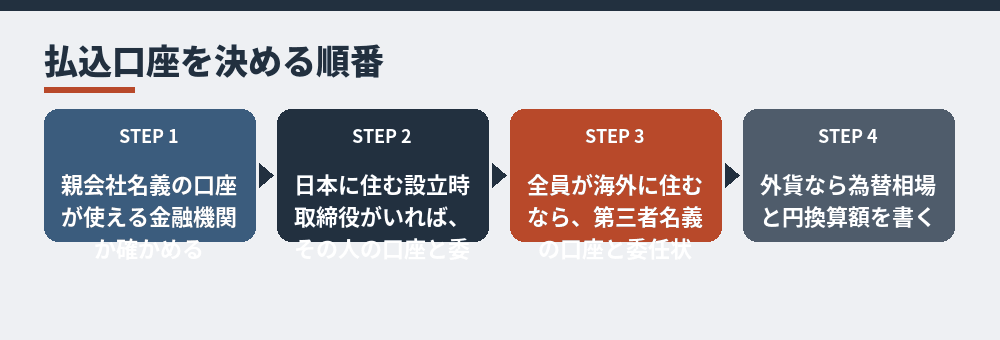
問題になるのは口座の名義です。認められるのは原則として発起人か設立時取締役の名義で、設立時取締役の口座を使うときは発起人からの委任状を添えます。発起人と設立時取締役の全員が日本に住所を持たない場合に限り、第三者(個人か法人かを問わない)の口座も使えます。外国法人が発起人で、取締役も全員海外にいる会社設立では、この特例が使えるかを最初に確かめます。
| 金融機関 | 扱い |
|---|---|
| 日本の銀行の国内本支店 | 使える |
| 日本の銀行の海外支店(現地法人を除く) | 使える |
| 外国銀行の日本国内の支店 | 使える |
| 外国銀行の海外の本支店 | 使えない |
資本金の額そのものについて言えば、会社法の上では1円から会社設立ができます。ただ、親会社から日本に代表者を送り、その人が在留資格「経営・管理」を申請するなら、後のセクションで触れる3,000万円以上の資本金等の基準が関わってきます。外国法人の出資額は、日本で誰が経営するかを決めてから逆算するほうが手戻りがありません。
払込みの手順と証明のつくり方:資本金の払込みはどうやる?外国人が日本で会社設立するときの口座と払込証明のつくり方
このセクションの根拠:法務省「外国人・海外居住者の方の商業・法人登記の手続について」(https://www.moj.go.jp/MINJI/minji06_00104.html)
07外国法人の会社設立と外為法:事前届出か、設立後の事後報告か
外国法人が発起人として日本の会社の株式を取得することは、外為法の対内直接投資等に当たり得ます。日本銀行の外為法Q&A(令和7年11月改訂)では、外国投資家が対内直接投資等を行う場合、手続きが不要なものを除いて、日本銀行を経由して財務大臣と事業所管大臣に、事前に届け出るか、行ったあとで報告する必要があると説明されています。
事前届出になるのは、外国投資家の国籍や所在国が日本と「掲載国」以外の場合や、投資先の事業に指定業種が含まれる場合などです。指定業種に当たるかは、定款の事業目的だけでなく、実際に行う事業で判断するとされています。届出も報告も行うのは外国投資家で、外国法人が非居住者であれば、日本に住む代理人が提出します。
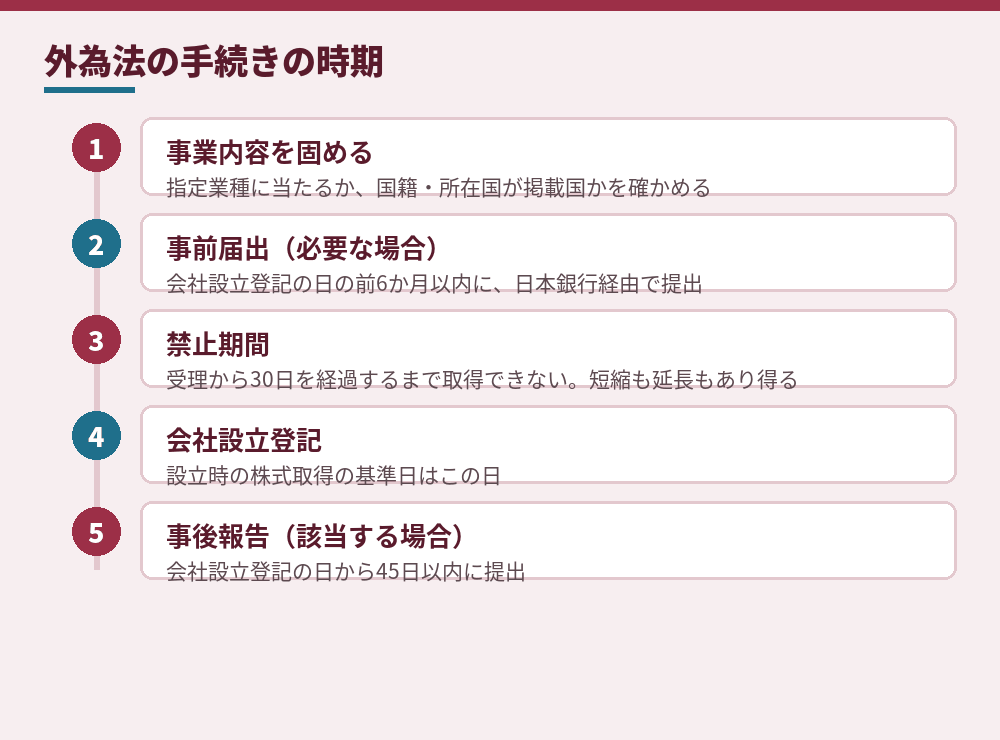
会社設立のときの株式取得では、事前届出でも事後報告でも、基準になる日は「会社設立登記の日」とされています。事前届出が要る場合、届出書の受理から30日を経過するまでは取得できず、審査の結果によっては最長5か月まで延びることがあるとQ&Aは説明しています。登記の日程は、この期間を織り込んで決めることになります。
これとは別に、海外の親会社から資本金を送金すると、外為法55条の「支払又は支払の受領に関する報告書」が必要になる場合があります。また、2026年6月の財務省の資料では、事前届出の対象業種の見直しが検討されています。日本で会社設立をする前に、最新の様式と業種の一覧を日本銀行のページで確かめてください。
このセクションの根拠:日本銀行国際局国際収支課「外為法Q&A(対内直接投資・特定取得編)令和7年11月改訂」(https://www.boj.or.jp/about/services/tame/faq/data/tn-qa.pdf)
外国法人の子会社で代表者が日本に住むとき:外国人 会社設立 ビザの考え方
外国法人が発起人になって会社設立をしても、在留資格を持つのは法人ではありません。親会社から送られた外国人が日本で子会社の経営や管理に当たるなら、その人が自分の在留資格を用意します。出入国在留管理庁の案内では、在留資格「経営・管理」は日本で事業の経営を行い、またはその事業の管理に従事する活動が対象とされ、該当例として企業等の経営者・管理者が挙げられています。
2025年10月16日施行の改正後は、資本金等3,000万円以上、常勤職員1人以上、日本語能力、経営管理の経験や学位、専門家の確認を受けた事業計画書などが基準に入っています。株式会社では資本金等は払込済資本の額を指すとされており、外国法人が出資した子会社でも、見られるのは子会社側の数字です。出資者が個人か法人かで基準を分ける記載は、執筆時点で確認できた資料には見当たりませんでした。
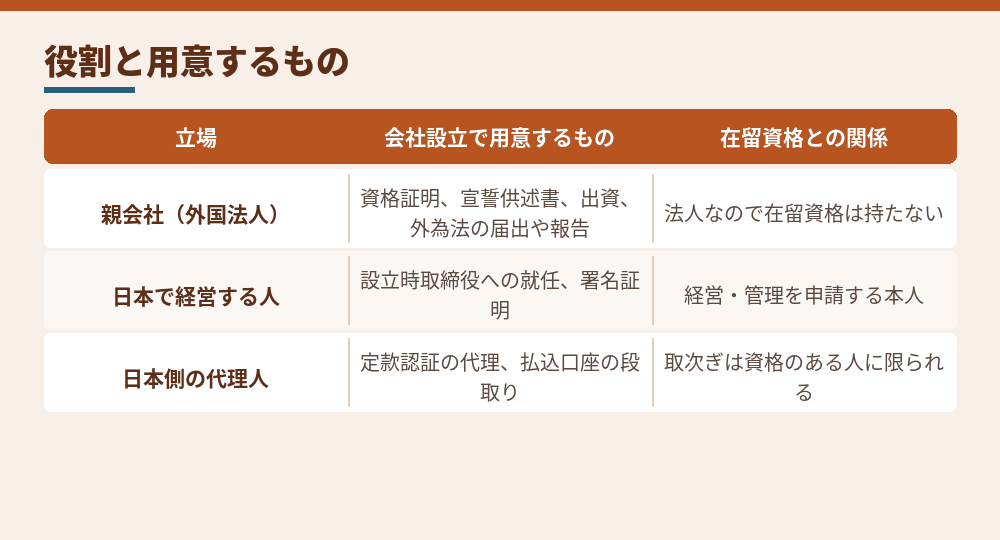
入管庁のページでは、外国法人の日本支店へ転勤して管理に当たる人は、地位や期間、報酬を明らかにする派遣状や異動通知書などを出すとされています。子会社か支店かで、在留資格の書類も少し変わります。
経営・管理の要件をくわしく:経営管理ビザの要件を1つずつ確認|外国人の会社設立で資本金・常勤職員・日本語能力をどう満たすか
このセクションの根拠:出入国在留管理庁「在留資格「経営・管理」」(https://www.moj.go.jp/isa/applications/status/businessmanager.html)
まとめ:外国法人の会社設立は、本国の書類と届出の時期で日程が決まる
本国の会社が発起人になって日本で会社設立をする場合を、外国法人の範囲から在留資格まで順に見てきました。手続きの骨組みは個人の発起人と同じですが、本国で作る書類と外為法の手続きが加わる分、日程は本国側の準備に引っ張られます。
- 子会社にするか支店にするかを決める。子会社なら外国法人が発起人になる
- 資格証明か宣誓供述書の文案を、本国で認証を受ける前に公証役場へ見せる
- 外国語の書類すべてに日本語訳を用意し、省略した部分はその旨を書く
- 払込口座の名義と金融機関が使えるものかを確かめる
- 外為法の事前届出が要るかを確かめ、要らなければ設立登記の日から45日以内の事後報告に備える
- 日本で経営する個人を決め、その人の在留資格を早めに相談する
外国人の経営者が本国の会社を通じて日本で会社設立をするときは、公証役場・法務局・日本銀行・出入国在留管理局と、相手先が増えます。誰がどこへ何を出すかを一枚の表にしておくと、親会社と日本側の担当者の間で抜けが出にくくなります。
株主構成の決め方:発起人と株主の構成をどう決めるか|外国人の会社設立で押さえる持株比率と譲渡制限
このセクションの根拠:栗林総合法律事務所「外国法人の日本子会社設立」(https://kslaw.jp/column/detail/4459/)
親会社と日本側、両方の担当者の方へ
外国法人が発起人になる会社設立は、日本で書類を待つ時間がいちばん長くなりがちです。本国の担当者には何が必要で、どこで認証を受けるのかを、できるだけ早く具体的に伝えてあげてください。
日本側で手続きを任された方は、宣誓供述書の文案と外為法の確認を最初の週に済ませるだけで、その後の進み方がかなり違ってきます。外国人の経営者にとっても、日程の見通しが立つことが一番の安心になります。
分からないところは、そこだけ専門家や窓口に確かめて、残りは並行して進めてください。
この記事は役に立ちましたか?
押した数は同じ端末では二重に数えません。内容の誤りや制度変更に気づいた方は、お問い合わせページからご連絡ください。
他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣ではありません。外国人が日本で会社設立を検討するときに同じ語で検索して出てきたページを、確認できた順に並べています。内容は各サイトの運営者によるもので、最新かどうかは各自でご確認ください。
1日本公証人連合会|Q5. 外国人や外国会社は、発起人になることができますか。
公証人連合会のQ&A。外国人や外国会社が発起人になるときの本人確認資料と資格証明書が分かります。
www.koshonin.gr.jp法人が発起人になる場合に、とくに定款の「会社の目的」で気をつける点を具体的に説明しています。
kigyolog.com外国法人が発起人のとき国内に口座がなくても設立できるかを扱った、2018年掲載の法律事務所のQ&Aです。
www.foresight-law.gr.jp4司法書士事務所リーガルエステート|外国人が発起人となるには?
外国人や外国法人が発起人になるときの宣誓供述書と手続きの流れを、司法書士が詳しく説明しています。
s-legalestate.com外国法人が発起人として日本法人をつくるときの流れと書類を、名古屋の司法書士事務所が案内しています。
www.s-nagoyaka.com弁護士事務所のコラム。外国法人が親会社になる場合の書類と手順を説明しています。
kslaw.jp7Cross-Border Estate & Tax Advisory|海外の会社が出資者となる場合の株式会社設立に必要なものは?
本国の会社が出資者・発起人になる株式会社設立で必要な書類を、国際税務の事務所がまとめています。
www.pright-si.com8日本銀行|外為法Q&A「対内直接投資・特定取得に関する報告書・届出書」関係
外国法人が日本の会社の株式を取得するときの事前届出と事後報告について、日本銀行がまとめたQ&Aの入口です。
www.boj.or.jp9会社設立専門・会社法人センター|外国人・法人が発起人となる場合
外国人や法人が発起人になるとき、印鑑証明書が取れるかどうかで書類がどう変わるかを説明しています。
kaisha-kakuyasu.com10RSM汐留パートナーズ|外資系企業の日本法人設立におけるプロセスと論点とは
日本法人・日本支店・駐在員事務所の違いと、定款認証から外為法の届出、登記までの順番を整理したコラムです。
shiodome.co.jp11RSM汐留パートナーズ司法書士法人|外国会社の宣誓供述書と外国人のサイン証明書の取得地の注意点
宣誓供述書やサイン証明書をどこの官憲で取ればよいかという、取得地の落とし穴を取り上げています。
shiodome.co.jp駐在員事務所・支店・子会社の三つの形を、法人格や責任の範囲、口座開設の可否で整理した対日投資の公式案内です。
www.jetro.go.jp13ドコモSMTBネット銀行|会社設立時の発起人は何をする人か
発起人・株主・取締役の違いと、発起人の役割や責任を、法人のお客さま向けに説明しています。
www.netbk.co.jp発起人の意味と役割、株主や取締役との違いを、図を交えて分かりやすくまとめた記事です。
kigyolog.com募集設立での発起人の責任や、発起人とみなされる人の定めを条文に沿って解説しています。
www.crear-ac.co.jp株式会社の会社設立で発起人や役員がそろえる書類を、手続きの段階ごとに一覧にしています。
www.shigyo.co.jp発起人の要件や責任、会社設立までに発起人がやるべきことを、起業する人向けに解説しています。
sogyotecho.jp株式会社をつくるときの発起人の意味と役割を、バックオフィスの基礎知識として説明しています。
www.freee.co.jp財産価額填補責任・任務懈怠責任・会社不成立の責任など、発起人の責任を条文ごとに整理しています。
gyosyo.info発起人と取締役の違いや、会社設立のときに発起人が担う役割を、税理士法人のグループが解説しています。
vs-group.jp