2027年6月から在留資格はどうなる?|国保の納付情報の連携と4月の改正、会社設立する外国人の備え
この記事を読んでほしい方
日本で会社設立をした、またはこれからする外国人の方で、「2027年6月から在留資格がどうなるのか」という話を耳にして不安になっている方に向けて書きました。手続きを手伝う行政書士事務所の担当者や、外国人の経営者と取引のある会社の担当者にも読んでいただけます。
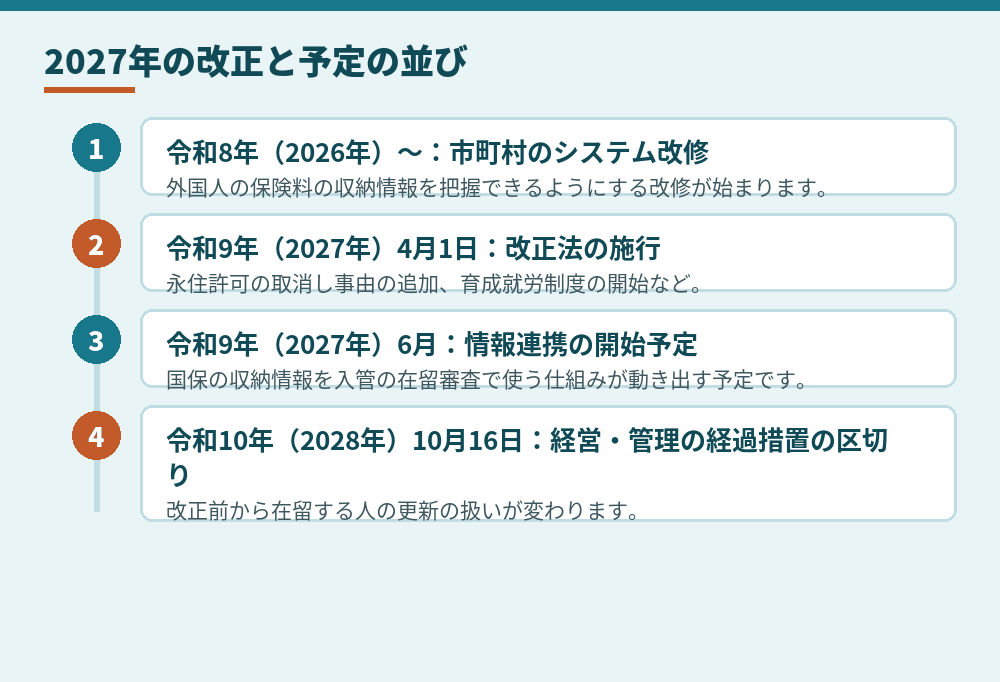
調べてみると、2027年には性格の違う改正や運用の変更がいくつも重なっています。6月に始まる予定なのは在留資格そのものの改正ではなく、国民健康保険料の納付の情報を入管の審査で使う仕組みです。4月1日には、永住許可や育成就労に関わる改正が施行されます。
以下は2026年10月時点で厚生労働省と出入国在留管理庁が公表している資料にもとづく整理です。予定や検討中のものは、そう分かるように書いています。実際の扱いは、申請の前に地方出入国在留管理局や専門家へ確認してください。
012027年6月から在留資格はどうなるのか:国民健康保険料の納付情報が審査に届く
「2027年6月から在留資格がどうなるのか」という問いに、一次情報で答えられるのはこの仕組みです。厚生労働省保険局の説明会資料では、デジタル庁が運用する「公共サービスメッシュ」を使い、市町村が国民健康保険料(税)の収納情報を登録し、出入国在留管理庁が外国人の在留審査のときに活用するとされています。そして、令和9年6月から情報連携を始められるよう、厚労省と入管庁がシステム整備を進めると書かれています。
審査で使われる場面は、在留期間の更新と在留資格の変更です。資料の想定では、入管庁は外国人本人の同意を得てから情報を照会し、同意がない場合は納付証明書の提示を求めることになります。分納の誓約をしている人は、その書類を示す流れも描かれています。連携する情報は、直近5年分の調定額と収納額の期別の情報とされています。
背景として資料に挙げられているのは、収納の実態です。独自に集計している約150自治体の聞き取りでは、外国人世帯主の世帯の収納率が63%、同じ自治体の日本人を含む全体の収納率は93%でした(令和6年12月末時点が基本)。
このセクションの根拠:厚生労働省保険局国民健康保険課「在留外国人の医療保険適用の課題と対応(説明会資料)」(https://www.mhlw.go.jp/content/12401000/001616165.pdf)
6月より前に施行される改正:2027年4月1日、永住者の在留資格の取消し事由
2027年の改正の話でもう一つ多く語られるのが、永住者の在留資格の取消しです。出入国在留管理庁によると、令和6年の入管法の改正で、永住者の在留資格を取り消せる事由として第22条の4第1項第8号と第9号が加わりました。取消しに関するガイドラインは、令和8年8月4日から9月3日までのパブリック・コメントを経て公表され、令和9年4月1日から運用を始めるとされています。
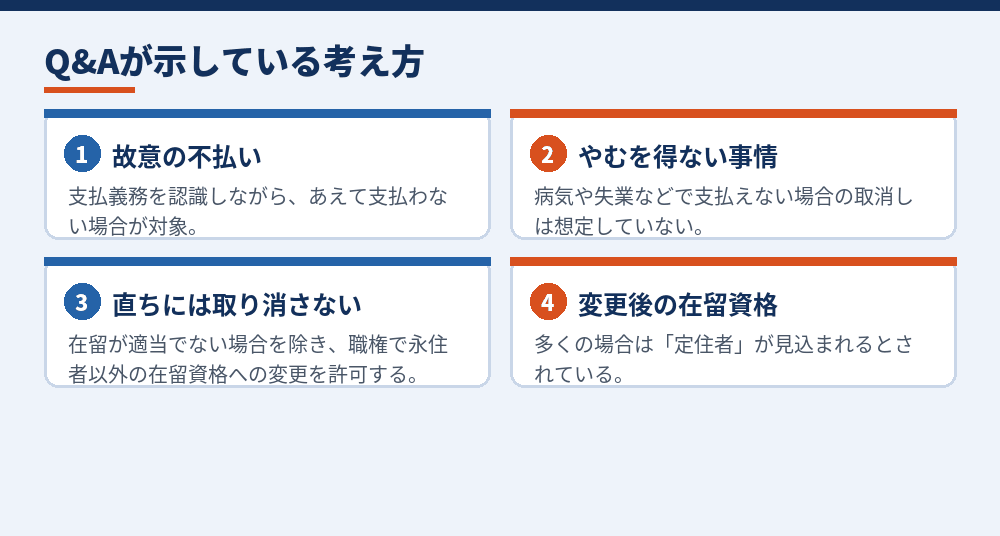
入管庁の「永住許可制度の適正化Q&A」は、追加された事由の一つである「故意に公租公課の支払をしないこと」を、支払義務があると分かっていながら、あえて支払わないことと説明しています。病気や失業など、本人に責任があるとは認めがたく、やむを得ず支払えない場合に取り消すことは想定していない、とも書かれています。
日本で会社設立をして経営を続け、すでに永住者になっている外国人の方にとっては、会社の税金だけでなく、自分の住民税や社会保険料の納付も含めて見直しておく時期だと言えます。会社の資金繰りが苦しいときに個人の納付を後回しにする、という形は避けたほうが安全です。
このセクションの根拠:出入国在留管理庁「永住者の在留資格の取消しに関するガイドラインについて」(https://www.moj.go.jp/isa/deportation/resources/nyukan_nyukan85_00002.html)
永住許可のガイドライン改定:2027年4月1日以降の申請から変わること
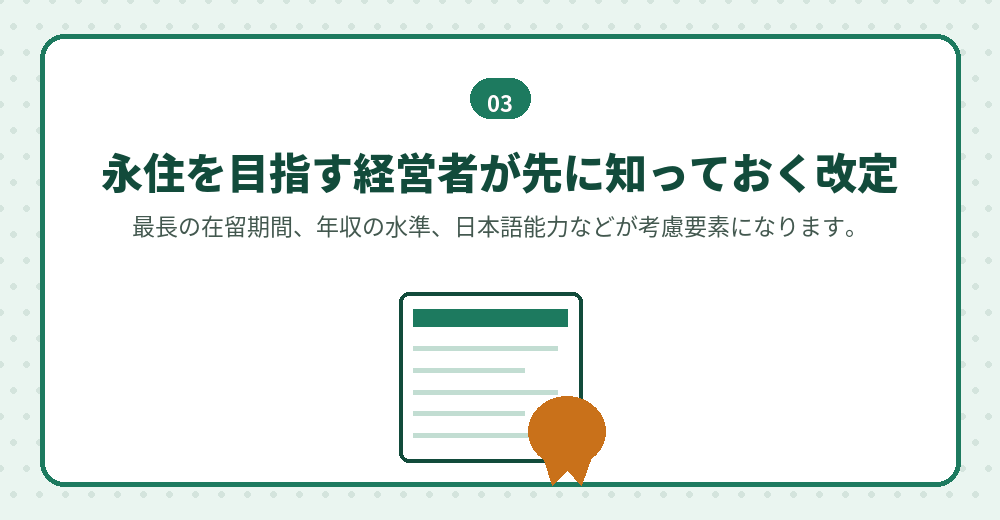
出入国在留管理庁は令和8年(2026年)10月1日に「永住許可に関するガイドライン」を改定しました。改定は原則として令和9年4月1日以降の申請から適用されます。経営・管理で在留し、日本で会社設立をした会社を育てながら、いずれ永住許可を申請したいと考えている外国人に関わる内容です。
| 項目 | 改定後の内容 |
|---|---|
| 在留期間 | 申請時点で、いまの在留資格の最長の在留期間をもって在留しているか |
| 収入 | 世帯年収が、世帯人数に応じた日本人世帯の平均収入を上回る水準に継続して達しているか |
| 日本語能力 | 「日本語教育の参照枠」のB1相当以上かを考慮 |
| 日本のルールの理解 | 「生活・就労ガイドブック」の内容を中心に、長官が指定する方法で確認 |
| 公租公課 | 義務の遵守、公租公課の支払等の文言は、令和9年4月1日施行の改正による |
※ 細部や経過的な扱いは、ガイドラインの本文で確認してください。
改定後のガイドラインには、令和9年3月31日の時点で在留期間「3年」を持っている人の扱いについての記述もあります。自分が当てはまるかどうかは、在留カードの在留期間と申請予定日を並べて確かめるのが確実です。
会社設立の段階で永住のことまで考える外国人の方は多くありません。ただ、改正後は在留期間の長さや年収の水準が永住の考慮要素として明示されました。会社の業績と役員報酬の決め方が、数年後の永住申請にもつながっていることを頭の片隅に置いておくとよいでしょう。
このセクションの根拠:出入国在留管理庁「永住許可に関するガイドライン(令和8年10月1日改定)」(https://www.moj.go.jp/isa/10_00279.html)
SECTION 04育成就労の開始と技能実習の経過措置:外国人を雇う会社の2027年
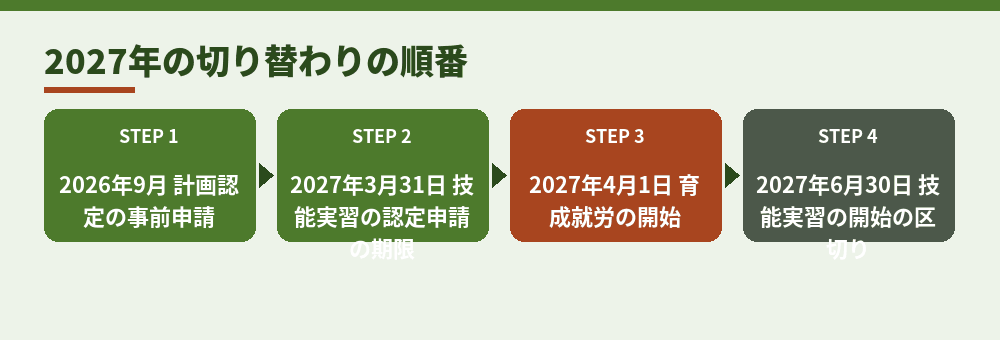
外国人の経営者が日本で会社設立をしたあと、人を雇う側に立つと、育成就労の改正も関わってきます。出入国在留管理庁の「育成就労制度Q&A」では、育成就労制度の運用開始と特定技能制度の適正化等の施行日は令和9年4月1日とされています。準備として、令和8年4月15日から監理支援機関の許可、同年9月1日から育成就労計画の認定について、施行日前の申請を外国人技能実習機構が受け付けています。
6月という月が出てくるのは、技能実習の経過措置です。施行後も技能実習を続けられるのは、令和9年4月1日の時点で来日している技能実習生か、令和9年3月31日までに技能実習計画の認定申請がされ、原則として施行日から3か月を経過するまで(令和9年6月30日まで)に技能実習を始める技能実習生とされています。
常勤職員として数えられる人:常勤職員1人以上という雇用要件|外国人の会社設立で数えられる人と働き方
このセクションの根拠:出入国在留管理庁「育成就労制度Q&A」(https://www.moj.go.jp/isa/applications/faq/ikusei_qa_00002.html)
経営・管理の在留資格は2027年に改正されるのか:経過措置と更新で見られる公租公課
外国人の会社設立に直接関わるのは、在留資格「経営・管理」の基準です。2026年10月時点で確認した出入国在留管理庁の改正の資料には、2027年に経営・管理の基準を変えるという記述は見当たりませんでした。いまの基準は2025年10月16日に施行された改正によるもので、次の区切りは施行から3年を経過する令和10年(2028年)10月16日です。
それまでの間、改正前から経営・管理で在留している外国人の更新は、改正後の基準に合っていなくても、経営状況や基準に適合する見込みなどを踏まえて判断されるとされています。2027年に更新を迎える方は、この経過措置の中にいることになります。
| 事業の主体 | 国税 | 地方税 |
|---|---|---|
| 法人 | 源泉所得税及び復興特別所得税、法人税、消費税及び地方消費税 | 法人住民税、法人事業税 |
| 個人事業主 | 源泉所得税及び復興特別所得税、申告所得税及び復興特別所得税、消費税及び地方消費税など | 個人住民税、個人事業税 |
※ このほか、労働保険・社会保険の加入と保険料の納付も確認されます。
Q&Aでは、社会保険に加入する義務のない個人事業主については、強制適用事業所に当たらないことの説明と、本人の国民健康保険の加入状況を出すよう案内されています。2027年6月の情報連携が始まれば、こうした国保の納付状況は、提出書類とは別の経路でも確かめられるようになる見込みです。
経過措置の当てはまり方:改正後の経営管理ビザ3,000万円と経過措置|すでに在留する外国人の会社設立に、いつ当てはまるか
このセクションの根拠:出入国在留管理庁「在留資格「経営・管理」に係る上陸基準省令等の改正について」(https://www.moj.go.jp/isa/applications/resources/10_00237.html)
会社設立をする外国人が2027年6月までに整えること:国保・年金・税の記録
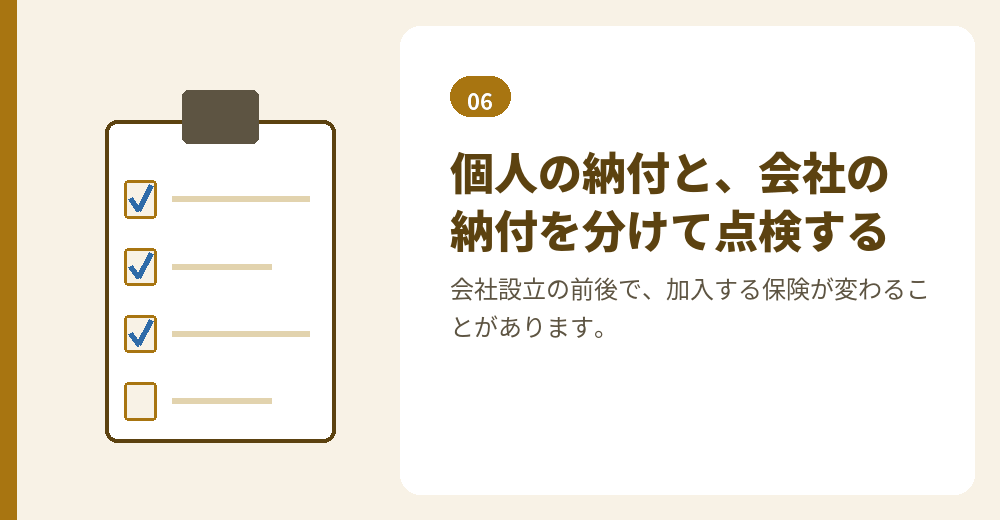
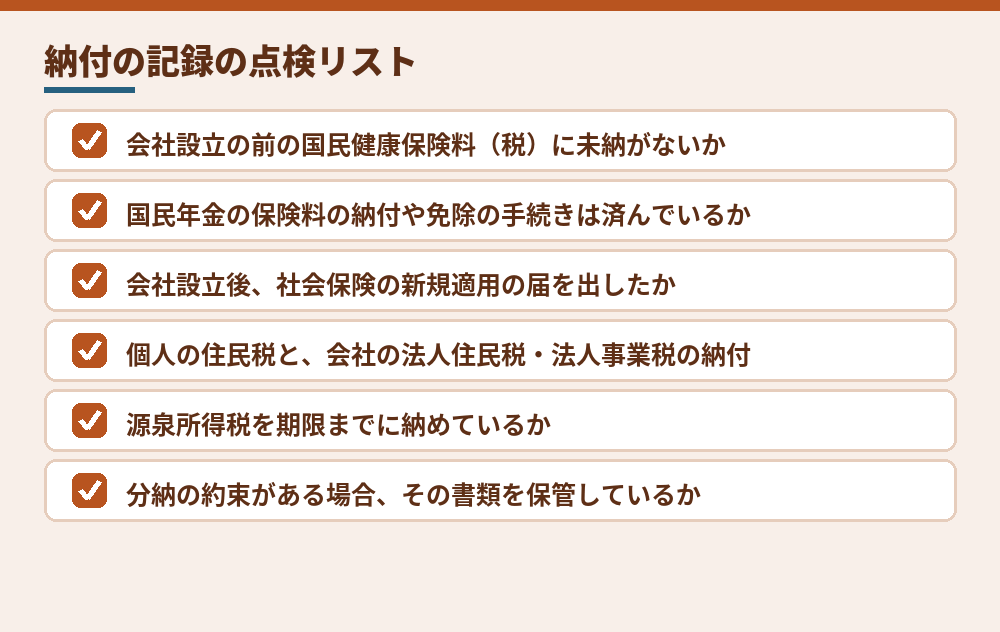
在留資格の変更と更新のガイドラインは、令和8年6月の最終改正版でも、納税義務の履行と、国民健康保険料など法令で納付することとされているものの納付を求めています。高額の未納や長期間の未納などが判明した場合、悪質なものは消極的な要素として評価される旨も示されています。2027年6月の連携は、この考え方を確かめる手段が増えるものと受け止めるのが自然です。
外国人が日本で会社設立をすると、加入する保険が変わることがあります。法人の事業所は社会保険の強制適用事業所とされており、報酬を受ける代表者は会社の健康保険と厚生年金に入るのが原則です。会社設立の前、個人として国民健康保険や国民年金に入っていた期間の納付が残っていないか、切り替えの前後で漏れがないかを確かめておきます。
厚労省の資料には、入国した最初の年度の国保の保険料をまとめて前倒しで納める「前納」の仕組みを、令和8年4月以降、自治体が任意で導入できるようにすることも書かれています。これから来日して会社設立を準備する外国人は、住む市区町村の案内を確認してください。
法人の社会保険の加入手続き:法人の社会保険はいつ加入するか|外国人の会社設立で登記の直後に出す届と、雇用したときの期限
このセクションの根拠:出入国在留管理庁「在留資格の変更、在留期間の更新許可のガイドライン」(https://www.moj.go.jp/isa/applications/resources/nyuukokukanri07_00058.html)
072027年の改正と在留資格についてよくある質問
相談の場でよく出る質問を、この記事の内容に沿ってまとめました。事案によって結論は変わりますので、判断の材料としてお読みください。
2027年6月から、国保を一度でも払い忘れると更新できなくなりますか。
2026年10月時点の資料からは、どの程度の未納をどう扱うかの基準は確認できませんでした。在留資格の変更・更新のガイドラインは、高額の未納や長期間の未納などで悪質なものを消極的な要素として評価するとしています。払い忘れに気づいたら早めに市区町村で納付し、領収の記録を残してください。
会社設立をして社会保険に入っていれば、国保の連携は関係ありませんか。
会社の健康保険に入った後の期間は国保の対象ではなくなりますが、会社設立の前に国保に加入していた期間の納付状況は残ります。資料では直近5年分の情報を連携できるようにするとされているため、過去の分も確かめておくと安心です。
永住者が取消し事由に当たると、すぐに日本にいられなくなりますか。
入管庁のQ&Aでは、引き続き在留することが適当でない場合を除き、法務大臣が職権で永住者以外の在留資格への変更を許可するとされています。病気や失業などでやむを得ず支払えない場合の取消しは想定していないとも説明されています。
育成就労の外国人を雇えば、経営・管理の常勤職員の要件を満たせますか。
満たせません。経営・管理の常勤職員は、日本人、特別永住者、法別表第二の在留資格(永住者、日本人の配偶者等、永住者の配偶者等、定住者)を持つ人に限られています。
この項目の根拠:出入国在留管理庁「永住許可制度の適正化Q&A」(https://www.moj.go.jp/isa/immigration/faq/kanri_qa_00003.html)
まとめ:2027年の改正は日付ごとに中身を分け、在留資格への影響を確かめる
2027年6月から在留資格そのものが変わるわけではありません。予定されているのは、市町村が持つ国民健康保険料の収納情報を、入管が在留期間の更新や在留資格の変更の審査で使えるようにする連携です。その前の4月1日には、永住者の取消し事由の追加、永住許可のガイドライン改定の適用、育成就労制度の開始という改正が重なります。
経営・管理については、2026年10月時点で2027年に基準を変える改正は確認できず、次の区切りは2028年10月16日の経過措置です。日本で会社設立をした外国人の方がいま取り組めるのは、個人と会社の両方で税金と保険料の納付をきちんと記録に残すことです。
- 改正の情報に出会ったら、日付と対象の制度(経営・管理か、永住か、育成就労か)を確かめる
- 「予定」「検討」の段階か、施行された内容かを一次情報で見分ける
- 個人の国保・年金・住民税の納付状況を確認する
- 会社の社会保険と税金の納付を、更新の書類で示せるようにしておく
公租公課と経営管理ビザの更新:公租公課の履行が経営管理ビザの更新に効く|外国人の会社設立後に滞納を作らない
このセクションの根拠:出入国在留管理庁「外国人経営者の在留資格基準の明確化について」(https://www.moj.go.jp/isa/applications/resources/nyukan_nyukan43.html)
2027年の話に不安を感じている経営者の方へ
「2027年から変わるらしい」という話は、出どころも中身もばらばらのまま広がりがちです。日付ごとに一次情報を開いてみると、自分に関わるのはその一部だと分かることが少なくありません。
会社設立をして日本で事業を続ける外国人の方にとって、いちばん確かな備えは、税金と保険料を期限どおりに納め、その記録を手元に残しておくことです。数年後の更新や永住の申請で、その記録がそのまま自分を支える材料になります。
会社設立の後に気になる通知が届いたら、ひとりで抱え込まず、市区町村の窓口や入管手続きに詳しい専門家に早めに相談してください。
この記事は役に立ちましたか?
押した数は同じ端末では二重に数えません。内容の誤りや制度変更に気づいた方は、お問い合わせページからご連絡ください。
他にもこのようなサイトで検索されていますので、ぜひ見てください
掲載順は優劣ではありません。外国人が日本で会社設立を検討するときに同じ語で検索して出てきたページを、確認できた順に並べています。内容は各サイトの運営者によるもので、最新かどうかは各自でご確認ください。
1行政書士 河野尋志|国民健康保険・国民年金の滞納が在留資格の更新に影響
2027年6月開始予定の国保の納付情報と在留審査の連携を、ビザ専門の行政書士が速報しています。
solution-supporter.jp厚生労働省が2027年6月からの仕組みを示したことを伝えるニュースで、背景の説明もあります。
coki.jp3出入国在留管理庁|永住許可に関するガイドライン(令和8年10月1日改定)
令和9年4月1日以降の永住許可申請に適用される、改定後のガイドラインの本文です。
www.moj.go.jp入管法22条の4の取消し事由の拡大と、永住者が取れる対応策を整理した解説記事です。
office-tree.jp2026年10月の永住許可ガイドライン改定で、年収・年金・日本語能力の扱いが変わったことを報じています。
www.sakigake.jp技能実習との違い、対象分野、受け入れる企業が今すべき準備を、施行に向けて整理した記事です。
jitsumu-guide.com7サポート行政書士法人|経営管理ビザの更新と3000万円要件
厳格化後の経営管理ビザの更新で求められる書類と、更新に備える考え方を行政書士法人が解説しています。
www.shigyo.co.jp永住許可で年収を日本人の平均以上とする方向が示されたことを伝える共同通信の配信記事です。
kumanichi.com国民健康保険税の滞納についての市の考え方を示したページで、国保の納付と行政の対応が分かります。
www.city.nagasaki.lg.jp在留資格の取消しを心配する外国人に向けて、日本で暮らし続けるための具体的な対策をまとめています。
dsg.or.jp2027年4月に始まる育成就労制度について、厚生労働省が制度の概要と関係資料を案内しています。
www.mhlw.go.jp2027年4月までの準備と、収入要件の適用時期について、永住申請を考える人向けに整理しています。
office-tree.jp入管が公表した永住許可の新ガイドライン案と、それに対する弁護士らの意見を伝えるニュースです。
www.ben54.jp14Digima〜出島〜|技能実習廃止・育成就労とは何が違う
2027年の制度移行を、外国人を受け入れる企業の担当者向けに比較しながら説明しています。
www.digima-japan.com永住者の取消し事由の考え方や、取り消さずに在留資格を変更する扱いを入管庁が答えたQ&Aです。
www.moj.go.jp16行政書士 河野尋志|厳格化した経営・管理ビザの更新申請が許可された事例
2026年7月に許可された更新申請を例に、改正後の更新で提出した書類と注意点を紹介しています。
solution-supporter.jp17労務SEARCH|技能実習から育成就労への移行で企業が準備すべきこと
受け入れ企業が育成就労への移行に向けて今から準備することを、相談への回答の形で示しています。
romsearch.officestation.jp2027年度にも永住許可の要件に日本語能力を加える方向が示されたことを報じた記事です。
www.sakigake.jp特定技能への移行と人事労務の準備のポイントを、人事担当者向けに解説した連載記事です。
www.hrpro.co.jp育成就労制度と永住許可の見直しを含む改正法が成立する見通しを伝えた、2024年6月の報道です。
www.chibanippo.co.jp